Mentre la Francia è scossa dalle proteste, la questione più profonda è se il sistema politico europeo sia ancora in grado di rispondere alle esigenze del popolo che governa.
CONTRIBUITE!!! La situazione finanziaria del sito sta diventando insostenibile per la ormai quasi totale assenza di contributi Il sito Italia e il Mondo non riceve finanziamenti pubblici o pubblicitari. Se vuoi aiutarci a coprire le spese di gestione (circa 6.000 € all’anno), ecco come puoi contribuire: – Postepay Evolution: Giuseppe Germinario – 5333174737695817; – IBAN: IT30D3608105138261529861559 PayPal: PayPal.Me/italiaeilmondo Tipeee: https://it.tipeee.com/italiaeilmondo Puoi impostare un contributo mensile a partire da soli 2€! (PayPal trattiene 0,52€ di commissione per transazione). Contatti: italiaeilmondo@gmail.com – x.com: @italiaeilmondo – Telegram: https://t.me/italiaeilmondo2 – Italiaeilmondo – LinkedIn: /giuseppe-germinario-2b804373
La Francia è sprofondata nella spirale di disordini, diventando la manifestazione più evidente di una crisi politica che si estende ben oltre i suoi confini. Ciò che è iniziato come una protesta per il deterioramento delle condizioni scolastiche si è trasformato in un confronto più ampio sul tenore di vita, sull’autorità del governo e sulla direzione intrapresa dal Paese. Il presidente Emmanuel Macron si trova ad affrontare una crescente ostilità pubblica, eppure le istituzioni e le politiche contro cui è diretta gran parte di questa rabbia rimangono sostanzialmente invariate.
Gli eventi del 17 ottobre, quando le manifestazioni in tutta la Francia sono degenerate in alcuni casi in disordini, saccheggi e attacchi a edifici pubblici, hanno messo a nudo la portata del crollo. Macron ha condannato la violenza e ha promesso di ristabilire l’ordine, mentre il suo governo ha introdotto ulteriori misure di sicurezza. Ma la risposta ha fatto ben poco per risolvere le cause profonde del malcontento. Sono previste ulteriori manifestazioni e i sindacati stanno preparando una nuova mobilitazione per novembre.
Il significato di questi sviluppi non risiede semplicemente nell’indebolimento di un altro governo europeo. La Francia si trova ad affrontare una contraddizione che caratterizza sempre più la politica europea: gli elettori nazionali si aspettano che i loro governi risolvano i problemi interni, mentre molte delle decisioni strategiche ed economiche che determinano tali problemi sono vincolate da impegni assunti al di fuori della sfera politica nazionale.
Ciò non significa che Bruxelles sia responsabile di ogni difficoltà francese. I problemi fiscali, le inefficienze amministrative e le divisioni politiche della Francia hanno in gran parte origini interne. Tuttavia, la crescente distanza tra le aspettative elettorali e la capacità dei governi di attuare cambiamenti significativi sta diventando impossibile da ignorare.
La Francia diventa l’epicentro La Francia ha ripetutamente svolto il ruolo di barometro politico delle tensioni europee più ampie. La sua tradizione rivoluzionaria, le sue potenti istituzioni statali e il rapporto insolitamente conflittuale tra governo e società l’hanno resa particolarmente vulnerabile a periodi di intensa instabilità politica.
L’attuale crisi ha diverse cause immediate. Un prolungato deterioramento della fiducia pubblica è stato aggravato dalla pressione sui redditi delle famiglie, dall’aumento dei costi energetici, dalla carenza di servizi pubblici e da un governo che fatica a conciliare la disciplina fiscale con le crescenti richieste di spesa.
Le ultime proteste sono iniziate con gli studenti che lamentavano strutture scolastiche inadeguate e carenza di insegnanti. Le loro rimostranze hanno poi trovato il sostegno dei sindacati e di gruppi preoccupati per il costo della vita, trasformando una disputa sull’istruzione in una sfida più ampia all’autorità del governo.
La distruzione di edifici pubblici, compresi i gravi danni causati dall’incendio al municipio storico di Limoges, illustra i pericoli derivanti dal permettere che la rabbia politica si trasformi in violenza incontrollata. Tale distruzione danneggia proprio le comunità le cui rimostranze sono apparentemente alla base delle proteste. Offre inoltre ai governi l’opportunità di spostare il dibattito politico dalle mancanze che hanno generato i disordini alle questioni di sicurezza e ordine pubblico.
La risposta di Macron riflette questo dilemma. La sua enfasi sul ripristino dell’ordine risponde a una legittima responsabilità del governo, ma l’azione di polizia non può sostituirsi a una soluzione politica. La decisione di delegare gran parte della gestione della crisi al Primo Ministro Sébastien Lecornu ha rafforzato l’impressione di una presidenza sempre più distaccata dai problemi interni che affliggono i comuni cittadini francesi.
Questa percezione è particolarmente dannosa in vista delle elezioni presidenziali francesi dell’aprile 2027. Il sistema politico sta entrando in una fase in cui l’autorità del presidente in carica si sta affievolendo, l’opposizione rimane frammentata e il prossimo governo erediterà molti degli stessi vincoli strutturali.
Il problema europeo: elezioni senza cambiamenti La questione più profonda sollevata dalle proteste in Francia riguarda il rapporto tra democrazia e autorità politica all’interno dell’Unione europea.
L’UE è stata costruita attraverso una serie di trattati che hanno trasferito o messo in comune poteri precedentemente esercitati esclusivamente dai governi nazionali. La politica monetaria per i membri dell’eurozona, la politica commerciale, le norme sulla concorrenza e aspetti significativi della regolamentazione economica sono ora determinati a livello europeo. L’immigrazione e diverse altre importanti aree politiche implicano competenze condivise, mentre i governi nazionali mantengono poteri sostanziali in materia di tassazione, servizi pubblici, difesa e altre responsabilità interne.
Questa distribuzione di autorità non è intrinsecamente antidemocratica. Le istituzioni europee derivano i propri poteri dai trattati stipulati dagli Stati membri, e sia i governi nazionali che il Parlamento europeo, eletto direttamente, partecipano alle decisioni più importanti. Tuttavia, tale assetto crea un serio problema di responsabilità politica quando i governi nazionali promettono cambiamenti che non sono in grado di attuare autonomamente.
Un elettore può sostituire un governo francese, tedesco o italiano senza necessariamente modificare gli impegni europei che ne influenzano sostanzialmente le politiche. Il risultato è uno schema ricorrente in cui le elezioni producono una nuova leadership politica, ma modifiche relativamente limitate all’orientamento economico e strategico di fondo.
Questo contribuisce a spiegare il crescente fascino dei movimenti politici che sfidano l’establishment europeo. I loro sostenitori spesso non cercano semplicemente un governo diverso, ma un rapporto diverso tra sovranità nazionale e istituzioni europee.
Tuttavia, anche i partiti di opposizione si trovano ad affrontare gli stessi vincoli istituzionali ed economici una volta giunti al potere. Uscire dall’euro, rivedere radicalmente le normative migratorie o rifiutare le politiche consolidate dell’UE comporta costi potenzialmente ingenti. Di conseguenza, i movimenti che promettono cambiamenti fondamentali spesso moderano le proprie posizioni man mano che diventano candidati credibili al governo.
La distinzione tra vittoria elettorale e controllo politico effettivo è quindi diventata sempre più importante. I cittadini europei possono cambiare i propri rappresentanti, ma modificare le politiche che contano di più potrebbe richiedere cambiamenti istituzionali più ampi, sui quali c’è scarso consenso.
È questo senso di immobilità politica, piuttosto che una singola politica europea, a rappresentare la sfida più seria a lungo termine per la legittimità dell’Unione.
L’Ucraina e la questione delle priorità europee La guerra in Ucraina ha messo in luce queste tensioni in modo più acuto, poiché costringe i governi europei a compiere scelte sempre più difficili in merito a risorse, sicurezza e priorità economiche.
I leader europei considerano il continuo sostegno a Kiev essenziale per la sicurezza europea. La loro argomentazione è che permettere alla Russia di raggiungere i suoi obiettivi attraverso la forza militare creerebbe maggiore instabilità e potrebbe imporre costi molto più elevati al continente in futuro.
Tale argomentazione merita di essere compresa nei suoi presupposti. Tuttavia, non elimina le conseguenze politiche ed economiche degli impegni assunti, né esonera i governi dall’obbligo di spiegare tali impegni ai propri elettori.
L’entità della spesa europea è considerevole. Secondo la Commissione europea, l’UE e i suoi Stati membri hanno fornito all’Ucraina un sostegno complessivo di 227,4 miliardi di euro dal 2022. L’ultimo prestito di sostegno di 90 miliardi di euro per il biennio 2026-2027 destina, a titolo indicativo, 60 miliardi di euro alla difesa e 30 miliardi di euro all’assistenza al bilancio. Il 14 ottobre, la Commissione ha annunciato un ulteriore stanziamento di 2,86 miliardi di euro per le esigenze militari ucraine.
Il problema non è solo la somma spesa, ma l’assenza di un obiettivo politico chiaramente definito.
I governi europei si sono impegnati a sostenere lo sforzo bellico dell’Ucraina, espandendo la produzione militare e aumentando le spese per la difesa, pur faticando a dimostrare come queste politiche possano portare a una soluzione negoziata accettabile per le parti principali.
Nel frattempo, le loro economie interne si trovano ad affrontare costi energetici più elevati, difficoltà industriali e crescenti pressioni fiscali. I governi che chiedono moderazione nella spesa pubblica sono al contempo chiamati a sostenere ingenti impegni all’estero.
Ciò crea una vulnerabilità politica che i leader europei non hanno affrontato in modo adeguato. I cittadini che si trovano ad affrontare servizi in deterioramento e un potere d’acquisto in calo hanno il diritto di chiedere quali priorità determinino l’allocazione delle risorse nazionali e per quanto tempo continueranno gli impegni straordinari.
La scelta non è necessariamente tra sostenere l’Ucraina e preservare la prosperità interna. Ma le risorse sono limitate e i governi che si rifiutano di riconoscere esigenze contrastanti rischiano di presentare i propri impegni di politica estera come obblighi che sfuggono al controllo democratico.
Il pericolo per Bruxelles è che l’Ucraina diventi qualcosa di più di una semplice questione di politica strategica. Rischia di trasformarsi in un indicatore di conformismo politico all’interno dell’establishment europeo, dove mettere in discussione la portata, la durata o l’efficacia degli aiuti viene considerato un segno di slealtà anziché un legittimo disaccordo sulla strategia.
Una politica che non può essere sottoposta a un dibattito politico significativo diventa col tempo più difficile da difendere, anche quando i suoi obiettivi di fondo continuano a godere di un notevole sostegno.
La debolezza economica dell’Europa si sta trasformando in debolezza politica. La situazione finanziaria della Francia illustra con quanta rapidità il disordine politico possa trasformarsi in un problema economico.
Il 21 ottobre, il rendimento dei titoli di Stato francesi a dieci anni ha raggiunto il 5%, il livello più alto dal 2002. Lo spread rispetto al debito tedesco equivalente si è avvicinato ai livelli registrati nei precedenti periodi di instabilità finanziaria dell’eurozona. Gli investitori sono sempre più preoccupati per la capacità del governo di stabilizzare le finanze pubbliche in un contesto di scontro politico e deboli prospettive economiche.
L’aumento dei costi di indebitamento riduce il margine di manovra del governo proprio nel momento in cui le richieste di aumento della spesa si fanno più urgenti. I tentativi di ripristinare la credibilità fiscale attraverso tagli alla spesa o un aumento delle tasse potrebbero acuire il malcontento pubblico, mentre l’abbandono del risanamento fiscale potrebbe minare ulteriormente la fiducia degli investitori.
La Francia si trova quindi ad affrontare una difficile interazione tra fragilità economica e instabilità politica, in cui l’una rafforza l’altra.
I problemi non si limitano alla Francia. Il modello industriale tedesco è sotto pressione a causa dell’aumento dei costi energetici, dei cambiamenti nei mercati di esportazione e dell’intensificarsi della concorrenza internazionale. L’Italia continua a essere penalizzata dal debito e da debolezze economiche strutturali, mentre diversi paesi europei si trovano ad affrontare rinnovate tensioni industriali e sociali.
Le proteste segnalate a Milano, Bruxelles e Tirana hanno cause locali diverse e non dovrebbero essere considerate come un unico movimento politico coordinato. Tuttavia, la loro comparsa in concomitanza con la crisi francese indica un contesto continentale più ampio in cui la frustrazione economica sta diventando sempre più difficile da contenere per i governi.
Per decenni, l’integrazione europea è stata sostenuta da un tacito accordo economico: un maggiore coordinamento e la condivisione della sovranità avrebbero contribuito a garantire prosperità, stabilità e influenza.
Questo compromesso diventa più difficile da mantenere quando le prestazioni economiche peggiorano e i governi nazionali sembrano incapaci di invertire la tendenza.
L’Unione Europea era stata concepita per accrescere il peso economico e politico collettivo dei suoi membri. Tuttavia, il continente si trova ora di fronte alla possibilità che si stia verificando una maggiore centralizzazione, parallelamente a un indebolimento della sua competitività industriale e della sua influenza internazionale.
La centralizzazione non può compensare indefinitamente il declino economico. Anzi, senza una strategia credibile per il ripristino della capacità produttiva, rischia semplicemente di concentrare la responsabilità di fallimenti che nessuna istituzione è in grado di risolvere.
L’Europa può cambiare direzione? L’ipotesi convenzionale è che la crescente insoddisfazione pubblica finirà per costringere le istituzioni europee a cambiare. I partiti politici contrari a una maggiore integrazione guadagneranno consensi, i governi saranno sostituiti e Bruxelles sarà costretta ad accogliere le richieste di maggiore autonomia nazionale.
L’esperienza suggerisce che il processo potrebbe essere considerevolmente più complicato.
L’Ungheria offre un esempio istruttivo. Viktor Orbán ha trascorso anni a contestare le politiche dell’UE in materia di migrazione, relazioni con la Russia e ripartizione delle competenze tra Bruxelles e gli Stati membri. La sua sconfitta contro Péter Magyar ha portato al potere un governo più collaborativo, ma non ha comportato un completo ribaltamento delle posizioni ungheresi. Magyar ha mantenuto politiche migratorie restrittive, pur cercando di migliorare le relazioni con le istituzioni europee e con l’Ucraina.
L’esperienza rivela i limiti di una visione della politica europea come un semplice scontro tra sovranità nazionale e autorità sovranazionale. I governi possono opporsi a Bruxelles in un ambito, pur cercando una maggiore cooperazione in un altro. Il cambiamento politico non segue necessariamente un’unica direzione ideologica.
La Germania rappresenta una prova di maggiore rilevanza. Qualsiasi riorganizzazione sostanziale del sistema europeo richiederebbe quasi certamente la partecipazione tedesca, data la rilevanza economica del paese e la sua posizione centrale all’interno dell’eurozona.
Eppure, anche i movimenti che auspicano una maggiore autonomia nazionale si trovano ad affrontare questioni spinose in merito alla valuta, agli accordi commerciali, alle responsabilità fiscali e al futuro del mercato unico europeo. I loro disaccordi interni suggeriscono che l’insoddisfazione per il sistema esistente non equivale a un accordo su un’alternativa praticabile.
La Gran Bretagna offre una lezione diversa. La Brexit ha dimostrato che l’uscita dall’Unione Europea è possibile, ma ha anche messo in luce le notevoli difficoltà economiche e amministrative che si incontrano quando si separa un’economia da accordi europei consolidati.
L’ostacolo principale alla riforma non è quindi semplicemente la resistenza di Bruxelles. È l’assenza di un’alternativa politica ed economica sufficientemente coerente tra i governi e i movimenti che mettono in discussione l’attuale ordine europeo.
Il progetto europeo potrebbe sopravvivere a una prolungata insoddisfazione pubblica non perché le sue istituzioni abbiano risolto i problemi di fondo, ma perché le forze politiche che lo contestano rimangono incapaci di concordare su cosa dovrebbe sostituire gli assetti esistenti.
Il pericolo di un centro più forte e di stati più deboli L’ipotesi che una crisi europea debba necessariamente indebolire Bruxelles merita un esame più approfondito.
L’instabilità politica ed economica può produrre esattamente l’esito opposto. Quando i governi nazionali si trovano in difficoltà, possono cercare accordi di finanziamento più comuni, un maggiore coordinamento europeo e maggiori poteri istituzionali per gestire problemi che vanno oltre le loro capacità individuali.
La guerra in Ucraina ha già accelerato la cooperazione europea in materia di appalti per la difesa, finanziamenti militari e politica estera. L’instabilità economica potrebbe incoraggiare iniziative simili in altri settori.
Tali misure vengono spesso presentate come risposte necessarie a circostanze immediate, e alcune possono essere giustificate dai vantaggi pratici dell’azione collettiva. La difficoltà sorge quando risposte successive alle emergenze producono trasferimenti di autorità duraturi senza un altrettanto sostanziale sviluppo della responsabilità politica.
La struttura che ne risulta può diventare sempre più centralizzata, mentre la legittimità dei governi che vi partecipano continua a deteriorarsi.
Questa è la contraddizione centrale che l’Europa si trova ad affrontare oggi. L’integrazione potrebbe estendersi ulteriormente, anche se la fiducia economica e politica che un tempo la sosteneva si indebolisce.
L’Unione Europea potrebbe quindi emergere da crisi successive con una maggiore autorità istituzionale ma un consenso popolare ridotto. I suoi Stati membri, nel frattempo, potrebbero trovarsi sempre più responsabili dell’attuazione di politiche sulle quali i loro elettori esercitano solo un’influenza indiretta.
Un simile esito non porterebbe necessariamente al collasso immediato né dell’UE né dei suoi Stati membri. Potrebbe invece produrre un periodo prolungato di stabilità istituzionale accompagnato da stagnazione politica, ricorrenti disordini e calo di fiducia nella partecipazione democratica.
Tale possibilità potrebbe rivelarsi considerevolmente più dannosa di un improvviso scontro costituzionale, poiché non offre un momento di risoluzione evidente.
Una crisi senza una via d’uscita evidente È improbabile che la Francia risolva la sua attuale crisi con un cambio di personale o con una risposta di sicurezza più dura. Macron potrà contenere i disordini immediati, ma le rimostranze economiche, le debolezze istituzionali e le divisioni politiche che ne sono alla base rimarranno per il suo successore.
Il quadro generale europeo è altrettanto difficile. Il continente si trova ad affrontare crescenti pressioni finanziarie e industriali, pur assumendo ingenti impegni militari e cercando di assumere un ruolo geopolitico più rilevante. I suoi governi non hanno ancora dimostrato come conciliare questi obiettivi contrastanti senza imporre ulteriori costi a popolazioni già insoddisfatte della propria situazione economica.
Tre sviluppi saranno particolarmente importanti: se la Francia riuscirà a ristabilire la stabilità politica senza peggiorare la propria situazione fiscale; se la Germania riuscirà a recuperare una forza economica sufficiente per assumere un ruolo di leadership all’interno dell’Unione; e se i governi europei saranno in grado di elaborare una strategia diplomatica credibile per l’Ucraina che colleghi la spesa militare a obiettivi politici raggiungibili.
Il fallimento in questi ambiti non farebbe altro che rafforzare un modello sempre più distruttivo. Una scarsa performance interna eroderebbe l’autorità dei governi nazionali, i quali reagirebbero cercando un maggiore coordinamento europeo, mentre un’ulteriore centralizzazione potrebbe intensificare la frustrazione pubblica per la perdita di controllo politico.
Secondo la valutazione di Duran, il pericolo più immediato per l’Europa non è la disgregazione dell’Unione Europea, bensì il progressivo indebolimento dei suoi Stati membri all’interno di un sistema istituzionale che continua ad espandere la propria autorità.
La crisi francese non è quindi solo un monito per gli ultimi mesi della presidenza Macron. Solleva un interrogativo ben più ampio sul futuro politico dell’Europa.
Un continente non può preservare indefinitamente l’apparenza di una scelta democratica, limitando al contempo la capacità dei suoi governi eletti di realizzare cambiamenti significativi. Né può sostenere ambizioni geopolitiche che superano sempre più le sue risorse economiche.
A meno che i leader europei non affrontino questa contraddizione, gli attuali disordini potrebbero rivelarsi una manifestazione precoce di un periodo ben più lungo di instabilità politica e declino economico.
Le istituzioni dell’integrazione europea potrebbero anche rimanere in piedi. La questione più preoccupante è quanta forza economica, coesione nazionale e fiducia democratica resteranno salde al di sotto di esse.
Le manifestazioni (che dimostrano l’unità europea) giungono in un momento caratterizzato da un maggiore impegno militare.
Di: Antonia Colibasanu
Nell’ultima settimana sono scoppiate proteste in Francia, Italia, Spagna, Portogallo e Albania, mentre mobilitazioni di minore entità si sono verificate anche in Belgio e Germania. Sebbene le proteste differissero per portata e intensità, la loro concomitanza e le cause immediate rivelano un aspetto significativo delle pressioni socioeconomiche e politiche che si stanno accumulando in tutta Europa.
Ciò che rende particolarmente significativa l’attuale ondata di proteste è la tempistica, le rivendicazioni comuni e la metodologia. Certamente, ogni paese europeo ha le proprie tradizioni politiche, strutture economiche e sfide istituzionali. La crisi politica della Francia non è quella dell’Italia. La crisi immobiliare della Spagna ha origini diverse da quella del Portogallo. Tuttavia, si delinea un modello sempre più riconoscibile: insoddisfazione nei confronti dei servizi pubblici, aumento del costo della vita, opportunità economiche insufficienti e, forse soprattutto, la crescente difficoltà che i giovani incontrano nel diventare adulti economicamente indipendenti.
Le somiglianze sono evidenti anche nel modo in cui queste proteste sono state organizzate e presentate. Le piattaforme dei social media, in particolare TikTok, Instagram e Facebook, hanno facilitato la rapida diffusione di appelli alla protesta, immagini e slogan in tutti i paesi. In Italia e in Francia, secondo quanto riferito, i gruppi su WhatsApp, Snapchat e Telegram hanno costituito un secondo canale di diffusione. In Francia, gli appelli alle manifestazioni del 17 ottobre hanno circolato ampiamente online, contribuendo a riunire studenti, sindacati, ex attivisti dei Gilet Gialli e cittadini insoddisfatti della situazione economica. Le manifestazioni hanno combinato forme più tradizionali di azione collettiva, tra cui scioperi e marce organizzate, con mobilitazioni decentralizzate, blocchi scolastici e occupazioni di spazi pubblici.
A complicare le cose è il fatto che alcune proteste si sono sviluppate in modo autonomo, mentre altre sono state direttamente ispirate da eventi verificatisi altrove. Le manifestazioni in Belgio, in particolare a Bruxelles e Liegi, e le proteste di solidarietà su scala minore a Berlino sono state influenzate dal movimento studentesco nella vicina Francia. Gli studenti belgi nutrivano le proprie rivendicazioni riguardo ai costi dell’istruzione e alle riforme, mentre la mobilitazione di Berlino era esplicitamente incentrata sulla solidarietà con gli studenti francesi e sulle richieste di un’istruzione migliore.
Al contrario, le grandi proteste in Francia, Italia, Spagna, Portogallo e Albania si sono sviluppate attraverso processi e manifestazioni nazionali distinti, già prima del 17 ottobre. Le motivazioni dei manifestanti erano specifiche, ma riflettevano comunque le frustrazioni che si erano già accumulate nelle varie società europee. Le rivendicazioni ruotavano sempre più attorno alle stesse priorità: istruzione, occupazione, alloggi a prezzi accessibili, investimenti pubblici e un futuro credibile.
Profili di protesta
Francia
In Francia, le proteste sono iniziate a metà settembre, inizialmente tra gli studenti delle scuole superiori della periferia di Parigi, per poi estendersi ad altre grandi città, tra cui Marsiglia, Lione, Bordeaux, Lille, Nantes e Rennes. Gli studenti hanno denunciato il deterioramento delle infrastrutture scolastiche, le aule sovraffollate, l’insufficienza del personale docente e le disuguaglianze che ostacolano l’accesso a un’istruzione di qualità.
Nelle settimane successive, le loro rivendicazioni si sono inserite in un movimento più ampio contro l’aumento del costo della vita e il deterioramento dei servizi pubblici. Il 17 ottobre, centinaia di migliaia di manifestanti avevano aderito alle proteste in tutto il Paese, con la partecipazione di organizzazioni studentesche, sindacati, movimenti politici di sinistra e attivisti dei Gilet Gialli. Sebbene la maggior parte delle manifestazioni fosse pacifica, episodi di violenza, saccheggi e attacchi a edifici pubblici in diverse città trasformarono le proteste in una grave sfida politica e di sicurezza per il governo in vista delle elezioni del 2027.
Le frustrazioni legate all’istruzione rivelano un problema strutturale più profondo. In Francia, dove il sistema educativo è stato tradizionalmente motivo di orgoglio nazionale per il suo impegno a favore delle pari opportunità e dell’accesso universale, l’istruzione rimane una condizione essenziale per assicurarsi un buon lavoro e un futuro economico stabile. Tuttavia, l’accesso a un’istruzione di qualità è sempre più costoso. Questo divario crescente tra la promessa di uguaglianza educativa e la realtà delle disuguaglianze socioeconomiche è, chiaramente, fonte di rabbia. Le questioni relative alla spesa pubblica per l’istruzione sono quindi diventate indissolubilmente legate alle preoccupazioni sulla mobilità sociale, sulle opportunità economiche e sul futuro delle giovani generazioni francesi.
Inoltre, il problema va oltre l’istruzione e riguarda il passaggio sempre più difficile all’età adulta. Ad agosto il tasso di disoccupazione complessivo in Francia si attestava all’8,2%, contro il 20,6% tra i giovani sotto i 25 anni. A causa degli elevati costi degli alloggi e delle difficoltà nel trovare un impiego stabile, l’indipendenza finanziaria dipende sempre più dal patrimonio familiare, una realtà che rafforza le disuguaglianze socioeconomiche e compromette le prospettive di mobilità sociale ascendente.
Queste frustrazioni sono indissolubilmente legate alla più ampia crisi politica e fiscale che sta attraversando la Francia. I dibattiti sul bilancio 2027 hanno trasformato le rivendicazioni degli studenti in una protesta più ampia contro la disuguaglianza economica, il calo del potere d’acquisto e le priorità di spesa del governo, proprio mentre si prevede un aumento dell’inflazione quest’inverno.
Tuttavia, sebbene queste rivendicazioni interne possano sembrare spiegare le proteste, durante le manifestazioni sono state esposte in modo ben visibile anche bandiere palestinesi. Il movimento ha assunto una dimensione di politica estera strettamente legata al dibattito sul bilancio. Oltre a esprimere solidarietà a Gaza e opposizione alla guerra, i manifestanti hanno chiesto con crescente insistenza che vengano bloccati gli aumenti previsti per la spesa della difesa, contestando direttamente gli impegni assunti dalla Francia in seno alla NATO di aumentare le spese militari.
Italia
Analogamente, a Roma alcuni manifestanti hanno bruciato bandiere statunitensi e israeliane, mentre a Milano e a Firenze sono comparsi simboli filopalestinesi. Come in Francia, la critica più esplicita in materia di politica estera tra i gruppi studenteschi riguarda il presunto compromesso tra spesa per la difesa e investimenti sociali. Gli studenti sostengono che il governo stia destinando risorse alle priorità militari, mentre le scuole necessitano di lavori di ristrutturazione, strutture migliori e ulteriori risorse didattiche.
L’insoddisfazione degli studenti non è una novità in Italia; il malcontento andava montando già da settimane. Ma la mobilitazione del 16 ottobre, organizzata sotto lo slogan “No Meloni Day”, ha portato gli studenti nelle strade di diverse città ed è proseguita nel fine settimana, quando a Milano, Bologna e altrove si sono svolte proteste più ampie contro l’aumento del costo della vita. Anche il sindacato CGIL ha organizzato una grande manifestazione a Roma.
Nel frattempo, la più ampia mobilitazione “Italia in Piazza”, svoltasi nel fine settimana nelle principali città al di fuori della capitale, ha riunito le rivendicazioni relative a salari, occupazione, alloggi, assistenza sanitaria e aumento del costo della vita. Queste rivendicazioni hanno assunto particolare rilevanza alla luce dell’aumento dei prezzi dell’energia e dei carburanti, che ha esercitato una maggiore pressione sulle famiglie e sulle imprese.
Come in Francia, le difficoltà socioeconomiche che affliggono le giovani generazioni contribuiscono a spiegare il fascino esercitato dalle proteste italiane. Ad agosto, il tasso di disoccupazione complessivo in Italia si attestava al 6,2%, contro il 20,3% tra i giovani. Oltre alla disoccupazione, i giovani italiani devono fare i conti con stipendi iniziali bassi, precarietà lavorativa, disparità economiche regionali e costi elevati degli alloggi. Anche con un titolo di studio e un lavoro, raggiungere l’indipendenza finanziaria è sempre più difficile.
Pertanto, il problema di fondo è che il passaggio all’età adulta è diventato sempre più difficile e incerto. L’insicurezza economica spesso ritarda l’uscita di casa, la ricerca di un alloggio stabile e la creazione di una famiglia. L’istruzione non garantisce più una carriera stabile né il tenore di vita di cui godevano le generazioni precedenti. Questo spiega perché le proteste studentesche possano facilmente fondersi con manifestazioni più ampie sui salari, gli alloggi e la politica economica.
Spagna
In Spagna, le proteste contro la precarietà abitativa hanno preso slancio tra la fine di settembre e l’inizio di ottobre, in seguito allo sgombero di una donna di 87 anni, il cui caso è diventato un simbolo della crisi abitativa sempre più grave che affligge il Paese. I manifestanti hanno allestito un accampamento a Madrid, in Puerta del Sol, mentre mobilitazioni simili si sono sviluppate a Barcellona e in altre città spagnole. Le proteste si sono intensificate dopo che il Parlamento spagnolo ha respinto le misure governative volte a proteggere gli inquilini vulnerabili, limitare gli sfratti e rafforzare le tutele sugli affitti. Il conseguente scontro politico ha contribuito alla decisione del primo ministro Pedro Sánchez di indire elezioni generali anticipate per novembre 2026.
Sebbene il fattore scatenante immediato sia stato legato alla legislazione in materia di alloggi, il problema di fondo è di natura strutturale: l’aumento dei prezzi degli immobili, l’insufficiente offerta abitativa, l’aumento degli affitti e l’espansione degli affitti a breve termine hanno ridotto in modo sostanziale l’accessibilità degli alloggi, in particolare per i giovani. La Spagna presenta inoltre uno dei mercati del lavoro giovanili più difficili dell’Unione Europea. Ad agosto, il tasso di disoccupazione complessivo era del 10%, mentre la disoccupazione tra i giovani sotto i 25 anni si attestava al 22,7%.
La combinazione di un tasso di disoccupazione giovanile relativamente elevato e di un mercato immobiliare eccezionalmente costoso costituisce una forte fonte di malcontento. I giovani spagnoli rischiano di rimanere economicamente dipendenti dalle loro famiglie per periodi prolungati, anche dopo aver completato gli studi o aver trovato un impiego.
Nel fine settimana del 17 ottobre, le proteste relative alla questione abitativa si sono intrecciate con le rivendicazioni riguardanti l’istruzione pubblica. Alcuni giorni prima, il 14 ottobre, gli insegnanti di Madrid avevano dato il via a uno sciopero a tempo indeterminato per chiedere salari più alti, una riduzione dell’orario di insegnamento, classi meno numerose, migliori infrastrutture scolastiche e personale aggiuntivo. Lo sciopero era stato annunciato a giugno.
Gli attivisti per il diritto alla casa e gli insegnanti si sono mobilitati per diverse questioni urgenti, ma entrambi i movimenti hanno messo in discussione l’adeguatezza delle politiche pubbliche nel sostenere le basi sociali ed economiche della vita quotidiana. (Anche le preoccupazioni relative all’immigrazione erano presenti durante le proteste.)
Durante le manifestazioni sono state avvistate anche bandiere palestinesi. I manifestanti hanno avanzato richieste esplicite riguardo alla guerra a Gaza e alle relazioni della Spagna con Israele. Le richieste si estendono alla politica estera degli Stati Uniti, con alcune organizzazioni partecipanti che chiedono la chiusura delle basi militari statunitensi in Spagna e condannano il coinvolgimento militare degli Stati Uniti in Medio Oriente. Alcuni gruppi di attivisti hanno inoltre espresso opposizione alla NATO e al suo ruolo militare nei conflitti internazionali, sebbene questa non sia una richiesta condivisa dall’intero movimento di protesta. Le rivendicazioni socioeconomiche interne si sono concentrate sulla necessità di ridefinire le priorità: la spesa per l’istruzione e il miglioramento della sicurezza abitativa dovrebbero essere in cima all’agenda, mentre il governo dovrebbe tagliare la spesa in altri settori, come la difesa.
Portogallo
Le proteste in Portogallo hanno seguito un andamento particolarmente simile a quello spagnolo. Nella prima metà di ottobre, gli attivisti per il diritto alla casa e le organizzazioni sindacali si sono mobilitati contro l’aumento del costo della vita, i salari insufficienti e le condizioni sempre più difficili nei mercati immobiliari urbani portoghesi. Le manifestazioni sono proseguite nelle principali città durante il fine settimana del 17 ottobre.
Il Portogallo ha registrato uno degli aumenti più marcati in Europa per quanto riguarda i costi abitativi. I prezzi degli immobili sono più che raddoppiati dal 2017, mentre gli affitti dei nuovi contratti sono aumentati in modo vertiginoso. Il turismo, la domanda immobiliare proveniente dall’estero, gli affitti a breve termine e l’afflusso dei nomadi digitali hanno contribuito ad aumentare la pressione sui mercati immobiliari urbani.
Come in Spagna, la questione socioeconomica centrale è la disparità di ricchezza, soprattutto tra i giovani. Ad agosto il tasso di disoccupazione complessivo del Portogallo era del 5,7%, mentre la disoccupazione giovanile ha raggiunto il 19,8%. Sebbene il tasso di disoccupazione nazionale sia relativamente basso, le difficoltà nel trovare un’occupazione stabile e adeguatamente retribuita sono notevoli per i lavoratori più giovani. Una persona può avere un lavoro e tuttavia non essere in grado di permettersi un alloggio, accumulare risparmi o pianificare il proprio futuro.
Anche in Portogallo l’istruzione ha avuto un ruolo nelle proteste, sebbene in misura minore rispetto ad altri paesi. Il 14 ottobre, circa 200 studenti hanno manifestato a Porto contro una proposta del governo volta a sbloccare le rette universitarie nel bilancio del 2027. Hanno inoltre chiesto maggiori aiuti finanziari e alloggi per studenti a prezzi accessibili. La principale federazione degli insegnanti del Paese, la FENPROF, ha chiesto maggiori investimenti nell’istruzione pubblica, migliori stipendi e condizioni di lavoro, nonché misure per far fronte alla carenza di docenti. Insegnanti e studenti si sono poi uniti alle proteste del 17 ottobre. Le loro preoccupazioni sono state rafforzate dalle critiche al bilancio 2027 proposto dal governo, che secondo i sindacati non aumenterebbe la spesa per l’istruzione in misura sufficiente a compensare l’inflazione.
Non sorprende che le bandiere palestinesi fossero visibili anche durante le manifestazioni di ottobre, in particolare alle manifestazioni di solidarietà a Lisbona e Porto, che hanno coinciso con proteste più ampie sui temi dell’alloggio, dei salari e del costo della vita. I manifestanti hanno chiesto la fine delle operazioni militari israeliane a Gaza, dell’occupazione dei territori palestinesi e della cooperazione portoghese con le politiche militari israeliane. L’opposizione alla politica estera statunitense è stata particolarmente marcata tra le organizzazioni legate al Partito Comunista Portoghese, il cui programma politico ufficiale sostiene esplicitamente lo scioglimento della NATO e il ritiro del Portogallo dalle sue strutture. Il partito detiene attualmente solo tre seggi nel parlamento portoghese, composto da 230 membri, quindi non può fare molto in termini di legislazione, ma la sua importanza risiede maggiormente nella sua storica forza organizzativa, in particolare nei suoi legami con la confederazione sindacale CGTP-IN, che ha svolto un ruolo importante nella mobilitazione dei lavoratori.
Albania
Le proteste in Albania hanno origini diverse. Un movimento noto come “Rivoluzione dei fenicotteri” è iniziato a maggio e si è protratto per tutta l’estate. Inizialmente, le proteste erano incentrate sull’opposizione a un grande progetto di turismo di lusso legato a Jared Kushner e Ivanka Trump. Il progetto, del valore di diversi miliardi di euro, prevede interventi turistici sull’isola di Sazan e nella zona costiera di Zvernec, area ecologicamente sensibile che comprende importanti habitat per i fenicotteri e altre specie di uccelli.
Il movimento ha adottato il fenicottero come simbolo, mentre lo slogan “L’Albania non è in vendita” esprimeva preoccupazioni riguardo alla sovranità nazionale, allo sviluppo economico e al rapporto tra potere politico e investimenti stranieri. Per diversi mesi le manifestazioni sono rimaste per lo più pacifiche. Tuttavia, si sono gradualmente trasformate in un movimento più ampio contro la corruzione, la mancanza di trasparenza e l’insoddisfazione nei confronti del governo del primo ministro Edi Rama.
La svolta decisiva è avvenuta a metà ottobre, quando studenti universitari e delle scuole superiori si sono uniti in gran numero alle proteste. A partire dal 13 ottobre, le manifestazioni a Tirana hanno iniziato a concentrarsi sull’aumento dei costi dell’istruzione, sulle condizioni precarie delle università, sulle limitate opportunità di lavoro e sulla mancanza di sostegno finanziario a disposizione dei giovani. Le proteste si sono poi trasformate in gravi scontri con la polizia, mentre i manifestanti chiedevano le dimissioni di Rama.
Nonostante lo sviluppo economico dell’Albania, i giovani continuano a trovarsi di fronte a opportunità di lavoro relativamente limitate, salari bassi, disuguaglianze regionali e forti incentivi all’emigrazione. Secondo l’istituto di statistica albanese, l’INSTAT, il tasso di disoccupazione complessivo si è attestato all’8,3% nel secondo trimestre del 2026, mentre la disoccupazione tra le persone di età compresa tra i 15 e i 29 anni era pari a circa il 17,7%. Si tratta di una categoria demografica leggermente diversa rispetto ai dati di Eurostat relativi agli under 25, ma ciò dimostra comunque le difficoltà comuni che i giovani albanesi devono affrontare sul mercato del lavoro.
Le bandiere palestinesi sono state visibili sin dalle prime fasi della “Rivoluzione dei Fenicotteri”. La bandiera non va vista solo come un simbolo di resistenza al governo di Rama, ma anche come una confutazione dell’approccio alla politica estera del presidente degli Stati Uniti Donald Trump e, per estensione, di una strategia statunitense percepita dai manifestanti come volta a privilegiare gli interessi commerciali e l’influenza politica rispetto alla sovranità locale. I manifestanti hanno tracciato un parallelo tra lo sviluppo del litorale albanese e le proposte di Trump per Gaza, collegando l’opposizione all’espropriazione dei terreni alla resistenza all’influenza statunitense. Man mano che le manifestazioni sono diventate sempre più violente nel mese di ottobre, estendendosi dalle rivendicazioni ambientali alle richieste di un’istruzione migliore, di opportunità economiche e delle dimissioni di Rama, le bandiere nazionali albanesi hanno assunto un ruolo sempre più prominente nelle strade.
Il legame con la NATO
Le richieste in materia di politica estera sono particolarmente significative se si considera il ruolo strategico che questi paesi rivestono all’interno della NATO. Le critiche alla politica estera degli Stati Uniti, alla guerra a Gaza e, in alcuni casi, alla stessa NATO stanno emergendo in un momento in cui Washington chiede una maggiore assunzione di responsabilità da parte dell’Europa per la sicurezza dell’alleanza e la guerra in Ucraina sta mettendo alla prova la capacità dell’Europa di sostenere i propri impegni in materia di difesa, mettendo in luce una crescente tensione tra imperativi strategici e priorità politiche interne.
Ciò che rende questo fenomeno particolarmente significativo è il fatto che i paesi europei teatro di grandi proteste sono anche attori di primo piano nell’attuale processo di ristrutturazione della posizione difensiva della NATO. Ciascuno di essi svolge un ruolo specifico nel rafforzamento del pilastro europeo dell’alleanza, in particolare in ambito marittimo, dove gli investimenti in capacità militari, infrastrutture critiche, sorveglianza e connettività logistica stanno assumendo un’importanza sempre maggiore. In altre parole, le proteste si inseriscono in un più ampio processo di trasformazione strategica che richiede ai governi europei di destinare ulteriori risorse alla difesa e alla sicurezza.
La Francia è l’unica potenza della NATO dell’Europa continentale dotata di armi nucleari e rimane uno dei pochi paesi europei in grado di proiettare la propria potenza militare a livello globale. È inoltre una potenza atlantica, mediterranea e dell’Europa continentale, il che le conferisce un ruolo centrale nell’architettura di difesa della NATO, ed è tra i più convinti sostenitori dello sviluppo delle capacità militari proprie dell’Europa.
L’Italia ha recentemente aumentato la propria spesa per la difesa dichiarata, portandola al di sopra del 2% del prodotto interno lordo fissato dalla NATO come parametro di riferimento, in parte grazie a modifiche nelle pratiche contabili. Oltre alle sue notevoli capacità navali e aeree, l’Italia riveste un ruolo fondamentale per la sicurezza nel Mediterraneo e contribuisce in modo significativo alla cooperazione industriale europea nel settore della difesa. La sua posizione geografica e le sue infrastrutture militari collegano i teatri operativi meridionali e orientali della NATO, e la sua industria della difesa è in grado di trarre vantaggio dai rinnovati investimenti europei nelle capacità militari.
Il Portogallo svolge un ruolo diverso ma importante: la sua posizione strategica sull’Atlantico lo rende un importante snodo nelle comunicazioni sottomarine transatlantiche, e sta potenziando le proprie capacità in materia di sorveglianza subacquea, sistemi marittimi autonomi e innovazione tecnologica contro le minacce ibride.
La Spagna, dal canto suo, mette a disposizione capacità navali e competenze in materia di comando marittimo. Le sue operazioni di monitoraggio nei pressi di Gibilterra e delle Isole Canarie sono particolarmente importanti per seguire i movimenti della marina russa e del traffico commerciale. All’inizio di quest’anno, la Spagna ha assunto il comando della task force atlantica della NATO, continuando al contempo a sviluppare capacità specializzate di intervento e sorveglianza subacquea. Il Paese svolge un ruolo significativo nel garantire la sicurezza delle comunicazioni marittime, nel monitorare attività potenzialmente ostili e nel proteggere le infrastrutture che collegano l’Europa all’Atlantico.
Infine, l’Albania sta emergendo come un nodo di collegamento strategicamente importante nell’Adriatico. Si prevede che nel 2026 la spesa per la difesa di Tirana supererà il 2% del PIL. La sua importanza risiede meno nelle dimensioni delle sue forze armate che nello sviluppo delle infrastrutture navali e logistiche, in particolare intorno a Porto Romano e al Corridoio VIII. Questo corridoio potrebbe fornire una rotta alternativa per il trasporto di equipaggiamenti militari e rinforzi tra il Mare Adriatico e il Mar Nero, sostenendo quella che sta diventando sempre più la nuova linea di contenimento e deterrenza della NATO lungo la frontiera orientale dell’Europa.
Questi sviluppi mettono in luce una tensione fondamentale nella trasformazione dell’Europa. Il rafforzamento del pilastro europeo della NATO richiede ben più di un aumento della spesa militare; esige investimenti nella sicurezza marittima, nelle infrastrutture critiche, nei corridoi logistici e nelle capacità tecnologiche. Tuttavia, i paesi che stanno assumendo ruoli sempre più importanti in questa ristrutturazione stanno anche vivendo un crescente malcontento sociale. Le proteste rivelano inoltre quanto siano diventate integrate le società europee, in particolare tra le giovani generazioni che utilizzano le stesse piattaforme di social media, affrontano problemi simili e condividono sempre più le proprie frustrazioni oltre i confini nazionali. Questa interconnessione rappresenta sia una sfida che una responsabilità per i governi europei. In definitiva, rafforzare la sicurezza dell’Europa significa trovare un equilibrio tra i crescenti impegni in materia di difesa e le richieste dell’opinione pubblica di migliori tenori di vita e stabilità economica, riconoscendo al contempo che la coesione sociale è essa stessa una componente essenziale della sicurezza.
Apprezziamo molto i vostri pensieri e le vostre opinioni.Rispondi qui oppure rispondi semplicemente a questa e-mail.
Grazie per far parte della comunità di Geopolitical Futures®. Sostieni l’analisi indipendente valutando la possibilità di sottoscrivere un abbonamento di gruppo per il tuo team. Ricorda: una segnalazione è il miglior complimento.
La settimana scorsa, l’Organizzazione marittima internazionale ha presentato una proposta per proteggere il traffico marittimo nel Golfo Persico, ispirata all’iniziativa sul grano del Mar Nero, che ha contribuito a mantenere aperte alcune catene di approvvigionamento durante la fase più critica della guerra in Ucraina. Sebbene vi siano notizie secondo cui l’Iran potrebbe essere disposto a collaborare con l’IMO, il Paese ha avviato i negoziati ponendo una linea rossa specifica: lo Stretto di Hormuz sarebbe aperto solo alle navi non affiliate ai suoi nemici, ovvero Israele e gli Stati Uniti. Fondamentalmente, la proposta non si limita a offrire una soluzione tecnica a un’interruzione in tempo di guerra; riconosce tacitamente che il conflitto in Medio Oriente, come quello nel Mar Nero prima di esso, può ridefinire gli equilibri di potere regionali e, più in generale, il commercio internazionale.
Da un punto di vista strutturale, il collegamento tra il Mar Nero e lo Stretto di Hormuz è logico. In entrambi i casi, il problema risiede nelle conseguenze sistemiche dell’interruzione dei flussi. Quando le materie prime essenziali subiscono un collo di bottiglia, i prezzi, la logistica e il rischio nell’economia globale subiscono un cambiamento radicale, e i corridoi commerciali in tempo di guerra non sono eccezioni, ma caratteristiche di un ordine economico globale sempre più frammentato e securizzato. Il cambiamento è iniziato nel 2022, quando l’azione militare russa ha di fatto isolato l’Ucraina dai mercati globali attraverso il Mar Nero. Di fatto un blocco, ha segnato il primo caso importante da decenni in cui il rischio di guerra è diventato una variabile centrale nel commercio globale piuttosto che una clausola assicurativa marginale.
CONTRIBUITE!!! La situazione finanziaria del sito sta diventando insostenibile per la ormai quasi totale assenza di contributi Il sito Italia e il Mondo non riceve finanziamenti pubblici o pubblicitari. Se vuoi aiutarci a coprire le spese di gestione (circa 6.000 € all’anno), ecco come puoi contribuire: – Postepay Evolution: Giuseppe Germinario – 5333171135855704; – IBAN: IT30D3608105138261529861559 PayPal: PayPal.Me/italiaeilmondo Tipeee: https://it.tipeee.com/italiaeilmondo Puoi impostare un contributo mensile a partire da soli 2€! (PayPal trattiene 0,52€ di commissione per transazione). Contatti: italiaeilmondo@gmail.com – x.com: @italiaeilmondo – Telegram: https://t.me/italiaeilmondo2 – Italiaeilmondo – LinkedIn: /giuseppe-germinario-2b804373
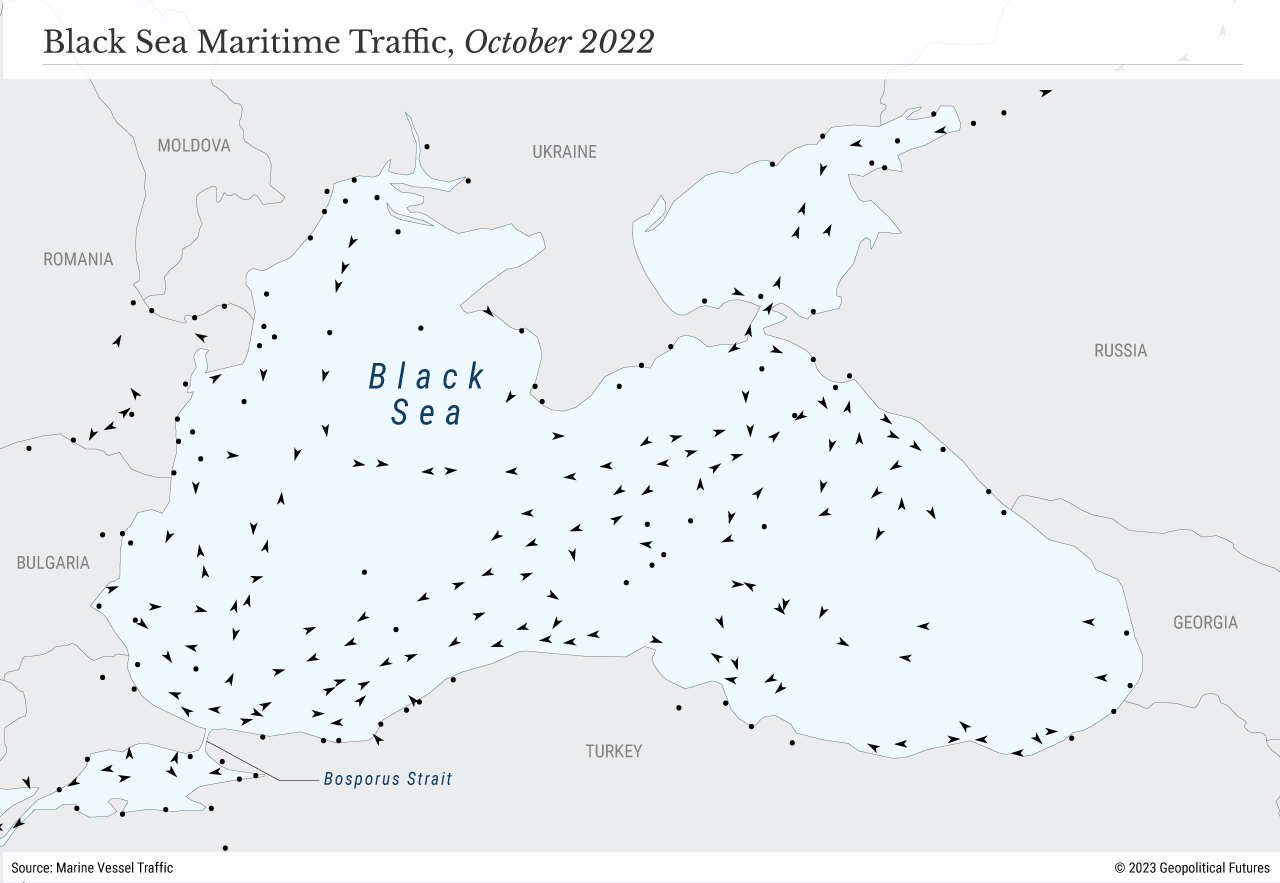
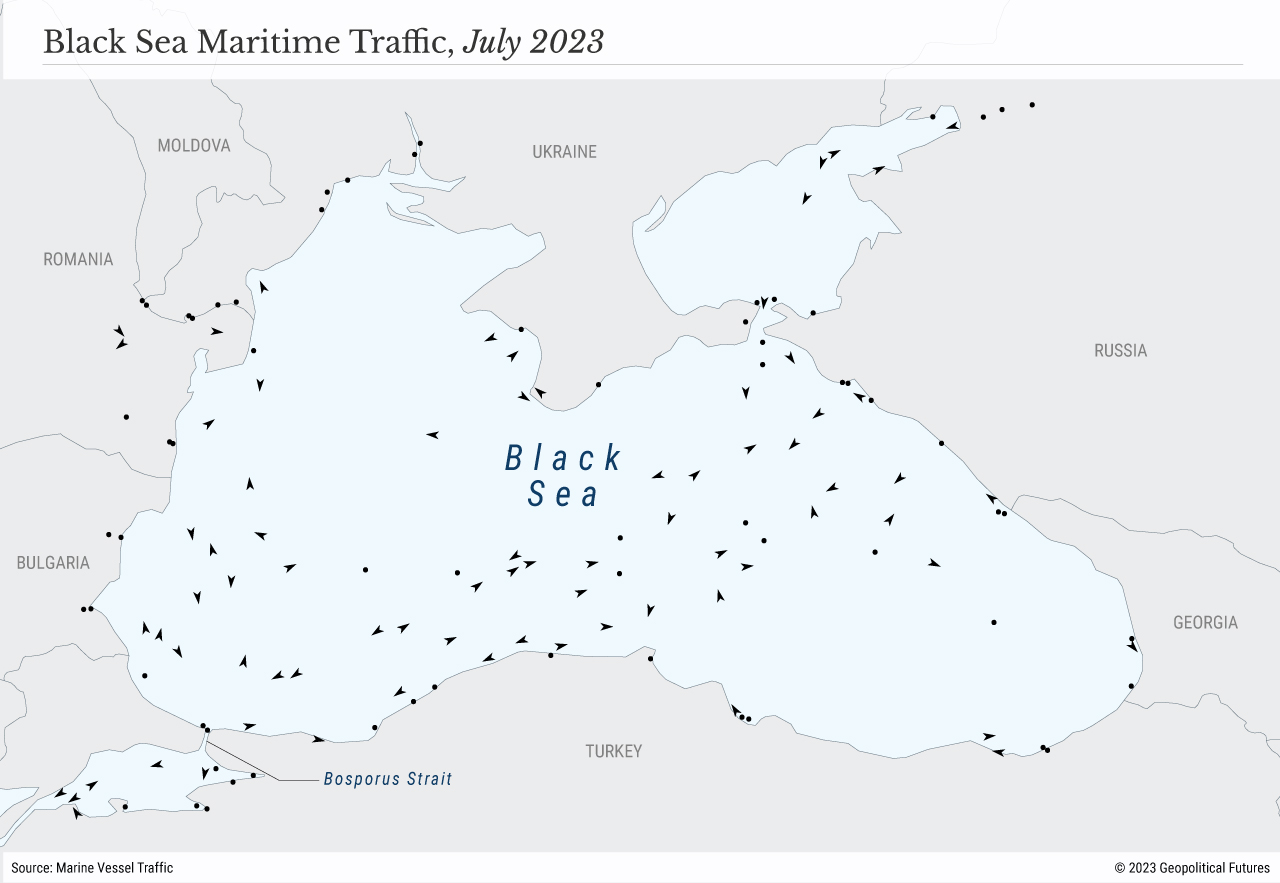
Nel 2022, prima ancora di prendere in considerazione eventuali misure legate alle sanzioni, gli assicuratori hanno rapidamente rivisto i prezzi delle coperture, provocando un’impennata dei premi e segnalando la dimensione economica globale della guerra. Sia gli Stati che le aziende sono stati costretti non solo ad adattarsi, ma anche a prendere posizione in un contesto sempre più polarizzato. L’iniziativa sul grano ha illustrato questa dinamica: con le Nazioni Unite a guidare i negoziati, c’era inizialmente la speranza che, se attuata, potesse fungere da piattaforma per colloqui più ampi e contribuire alla distensione, rafforzando al contempo il diritto internazionale e il principio della libertà di navigazione. Tuttavia, questa aspettativa alla fine non si è concretizzata. L’iniziativa sui cereali è stata abbandonata nel 2023 e gli armatori e gli operatori commerciali hanno dovuto rivalutare la fattibilità di intere rotte. Alla fine, il commercio nel Mar Nero ha dovuto essere adeguato in tempo reale attraverso corridoi negoziati e rotte interne alternative come il corridoio del Danubio. Ciò ha inevitabilmente fatto aumentare il prezzo del transito marittimo.
Il Mar Nero è così diventato un banco di prova per una nuova normalità in cui le condizioni di sicurezza, piuttosto che l’efficienza, hanno determinato la struttura dei flussi commerciali, creando un precedente che ora trova eco nel Golfo per assicuratori, armatori e operatori commerciali. Sia il Bosforo che lo Stretto di Hormuz sono stretti corridoi marittimi per materie prime fondamentali e costituiscono quindi elementi fissi e strutturali dell’economia globale. Il Mar Nero convoglia cereali, petrolio, fertilizzanti e metalli, mentre lo Stretto di Hormuz convoglia il petrolio, il gas naturale liquefatto e i prodotti petrolchimici di tutto il mondo. In luoghi come questi, la guerra non si limita a interrompere il commercio; trasforma la geografia stessa in uno strumento strategico, consentendo alle potenze che sostengono i propri interessi di sfruttare il controllo sui punti di accesso per ottenere vantaggi economici e politici.
Anziché imporre blocchi totali, la Russia (nel Mar Nero) e l’Iran (nello Stretto di Ormuz) hanno perseguito strategie di interruzione controllata, consentendo il proseguimento dei flussi secondo condizioni rigorosamente gestite e subordinate a requisiti politici. Nel Mar Nero, le esportazioni sono state convogliate attraverso un corridoio negoziato sotto l’egida delle Nazioni Unite e della Turchia, dove ispezioni, ritardi e sospensioni periodiche sono serviti da strumenti di segnalazione e di pressione. Il rischio ha oscillato di conseguenza. Nel Golfo, alle navi viene concesso il passaggio selettivo in cambio di un pagamento mediato da attori legati al Corpo delle Guardie Rivoluzionarie Islamiche, creando di fatto un sistema a pedaggio in cui l’accesso è subordinato all’allineamento politico. In entrambi i casi, l’obiettivo è la gestione politica della circolazione.
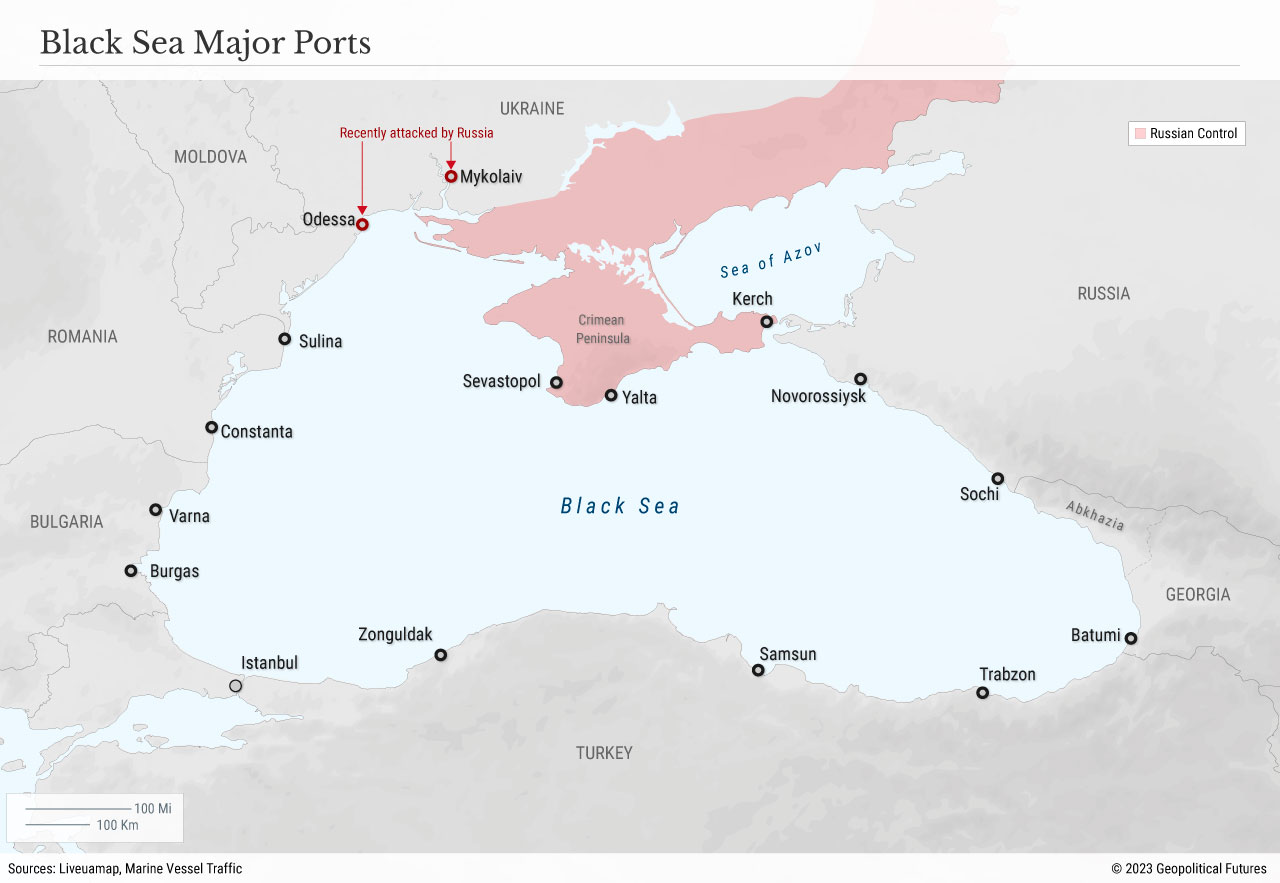
Queste dinamiche indicano l’emergere di «regimi di governance in tempo di guerra», in cui i quadri normativi consolidati e basati su regole vengono sostituiti da accordi improvvisati e politicamente contingenti. Nel Mar Nero, i principi standard del diritto marittimo sono stati di fatto soppiantati da un accordo ad hoc – l’iniziativa sul grano – negoziato in circostanze eccezionali per gestire il rischio e mantenere flussi limitati. Successivamente, quando la Russia non ha più avuto interesse a partecipare all’iniziativa sul grano (avendo istituito un proprio corridoio alternativo per spedire le proprie esportazioni verso i mercati globali), tale iniziativa è stata chiusa e i paesi della NATO hanno dovuto adattarsi alle nuove circostanze per garantire la sicurezza delle rotte commerciali, poiché i porti ucraini sono ancora bersaglio di attacchi russi. Nello Stretto di Hormuz, il sistema informale di pedaggio sfida le norme di lunga data sulla libertà di navigazione. In entrambi i teatri, la governance si allontana da regole neutre e universalmente applicate per orientarsi verso meccanismi specifici del contesto, plasmati dal potere, dalla negoziazione e dalla coercizione.
È vero, è normale che le condizioni di guerra modifichino i modelli commerciali. Ma ciò che colpisce nei due casi in questione è la persistenza e la diffusione di tali cambiamenti. A quattro anni dalla prima interruzione nel Mar Nero, molti degli adattamenti introdotti inizialmente in quella zona sono ancora in vigore e fungono da modello per le crisi successive. Ciò indica una più ampia normalizzazione delle regole riscritte, in cui le misure eccezionali si integrano nel funzionamento del commercio globale. L’emergere di pedaggi coercitivi nello Stretto di Hormuz esemplifica questo cambiamento: se dovesse protrarsi, creerebbe un precedente che potrebbe estendersi ad altri punti nevralgici come Bab el-Mandeb o persino alle rotte adiacenti a Suez, aumentando il rischio di una più ampia erosione delle norme sulla libertà di navigazione.
Nel lungo periodo, questi sviluppi evidenziano una trasformazione strutturale dell’economia globale. Il costo della sicurezza nel commercio non è più uno shock temporaneo, ma una componente permanente integrata nei prezzi e nella logistica di cui le aziende devono tenere conto. Allo stesso tempo, anche la geografia stessa sta subendo una rivalutazione: alcune rotte stanno diventando più costose e soggette a condizioni politiche, per cui l’accesso è sempre più determinato dal potere piuttosto che dalla neutralità. A ciò si accompagna un cambiamento istituzionale che si allontana da sistemi prevedibili e basati su regole per orientarsi verso accordi guidati dalla negoziazione, in cui accordi bilaterali e meccanismi ad hoc sostituiscono la governance multilaterale.
Nel loro insieme, i casi del Mar Nero e dello Stretto di Hormuz dimostrano che la globalizzazione, pur operando attraverso le numerose interdipendenze tra le economie mondiali, non è più organizzata principalmente in funzione dell’efficienza, bensì in funzione di un accesso controllato in contesti di tensione geopolitica. Ciò è dovuto al fatto che la guerra economica globale iniziata nel 2022 è entrata in una nuova fase che prevede ormai costi di partecipazione sia espliciti che impliciti.
Il sistema di pedaggio che sta prendendo piede in Iran è particolarmente significativo perché trasforma la sovranità da concetto territoriale a meccanismo di prelievo diretto e in tempo reale delle entrate. La Russia aveva già attuato una strategia simile attraverso il controllo dell’accesso ai porti e l’uso strategico dei prezzi dell’energia come leva, ma non aveva mai applicato alcun costo per l’accesso. Il fatto che l’Iran stia trasformando il controllo sul transito in uno strumento finanziario e politico immediato rappresenta quindi una sorta di escalation.
Non è una novità; si tratta di un fenomeno che riecheggia modelli osservati, ad esempio, nella gestione degli stretti strategici da parte dell’Impero ottomano, dove il passaggio poteva essere limitato, tassato o negoziato a seconda della situazione. La differenza sta nella portata e nell’impatto sistemico. Mentre i regimi precedenti operavano all’interno di sistemi economici più regionalizzati, quello odierno si applica a mercati energetici integrati a livello globale. Una conseguenza fondamentale di questi sviluppi è l’aumento permanente dei costi di sicurezza del commercio. Quello che inizialmente sembrava un disturbo temporaneo si è invece radicato nella struttura del commercio globale: i premi per il rischio di guerra, i costi di conformità e i ritardi legati alla sicurezza sono ora un fattore fisso nei calcoli di prezzo e logistica. Questo, a sua volta, determina una più ampia rivalutazione della geografia. Alcune rotte diventano strutturalmente più costose e sempre più soggette alle condizioni politiche, mentre i corridoi alternativi acquisiscono valore strategico e commerciale nonostante le distanze più lunghe o i costi di base più elevati. Di conseguenza, la geografia stessa è stratificata in base al potere, con l’accesso, il costo e l’affidabilità determinati dalla capacità degli Stati di controllare, proteggere o manipolare le rotte di transito critiche.
In questo contesto, è probabile che le aziende vadano oltre un semplice adattamento passivo e inizino a plasmare attivamente le condizioni di sicurezza in cui operano. Di fronte a rischi strutturalmente più elevati e a rotte marittime sempre più politicizzate, i principali attori commerciali – in particolare nel settore del trasporto marittimo internazionale, ma anche in settori strategici come quello energetico o minerario – potrebbero cercare forme più dirette di rappresentanza nella governance del dominio marittimo globale, sia attraverso coalizioni di settore, sia attraverso un più stretto allineamento con le potenze navali, sia attraverso la partecipazione a quadri di sicurezza emergenti. Nel frattempo, le imprese svilupperanno probabilmente strategie proprie per garantire i flussi commerciali, che andranno dal potenziamento delle capacità di intelligence e dalla diversificazione delle rotte ai servizi di protezione appaltati e ai partenariati di sicurezza integrati. Nel tempo, ciò potrebbe evolversi in una parziale privatizzazione della sicurezza del commercio, specialmente in regioni in cui la protezione statale è limitata, frammentata o inaffidabile e dove le aziende prevedono un’escalation futura. In tali contesti, il confine tra logistica commerciale e sicurezza strategica potrebbe diventare sempre più sfumato.
In definitiva, questi sviluppi indicano una graduale ma profonda erosione del principio della libertà di navigazione, a lungo considerato una pietra miliare dell’ordine marittimo guidato dall’Occidente. Per decenni, il modello dominante – sostenuto dalla potenza navale e radicato nel diritto internazionale – ha cercato di garantire che le rotte marittime fossero considerate un bene comune globale, al riparo da coercizioni e da controlli di natura commerciale. Ciò che sta invece emergendo va in controtendenza rispetto a questa logica: l’accesso non è più dato per scontato, ma viene negoziato, ha un costo ed è subordinato all’allineamento politico.
Antonia Colibasanu è analista geopolitica senior presso Geopolitical Futures e ricercatrice senior del Programma Eurasia presso il Foreign Policy Research Institute. Ha pubblicato diversi lavori di geopolitica e geoeconomia, tra cui «Geopolitics, Geoeconomics and Borderlands: A Study of a Changing Eurasia and Its Implications for Europe» e «Contemporary Geopolitics and Geoeconomics». È inoltre professore associato di geopolitica e geoeconomia nelle relazioni internazionali presso l’Università Nazionale Rumena di Studi Politici e Pubblica Amministrazione. È esperta associata senior presso il think tank Romanian New Strategy Center e membro del Consiglio Scientifico dell’Istituto Real Elcano. Prima di Geopolitical Futures, la dott.ssa Colibasanu ha lavorato per oltre 10 anni presso Stratfor ricoprendo varie posizioni, tra cui quella di partner per l’Europa e vicepresidente per il marketing internazionale. Prima di entrare a far parte di Stratfor nel 2006, la dott.ssa Colibasanu ha ricoperto diversi ruoli presso la World Trade Center Association di Bucarest. La dottoressa Colibasanu ha conseguito un master in Gestione dei progetti internazionali ed è ex allieva dell’International Institute on Politics and Economics della Georgetown University. Ha conseguito il dottorato in Economia e commercio internazionale presso l’Accademia di studi economici di Bucarest; la sua tesi verteva sull’analisi dei rischi a livello nazionale e sui processi decisionali in materia di investimenti da parte delle società transnazionali.
La Germania, cuore politico ed economico dell’Unione Europea, è in preda a una grave crisi politica. All’inizio del mese, il Cancelliere Olaf Scholz ha licenziato il Ministro delle Finanze Christian Lindner, capo del Partito Democratico Libero, a causa delle divergenze inconciliabili su come gestire la scarsa performance economica della Germania. La mossa ha provocato la rottura della coalizione di governo, che comprendeva i socialdemocratici di Scholz, i Verdi e l’FDP, e quindi il crollo del governo.
Da allora Scholz ha annunciato i preparativi per un voto di fiducia al Bundestag, il parlamento federale tedesco, a dicembre. Se non riuscirà a ottenere il sostegno richiesto, come si prevede, probabilmente si terranno elezioni lampo a febbraio.
Non è una coincidenza che l’instabilità politica sia seguita da una situazione di difficoltà economica. L’SPD e i Verdi hanno sostenuto l’aumento della spesa pubblica per incoraggiare i consumi, proteggere i posti di lavoro e fornire aiuti ai gruppi vulnerabili, mentre l’FDP si è schierato a favore della disciplina di bilancio. Il conflitto tra i due schieramenti ha portato allo scioglimento della coalizione e sarà probabilmente l’obiettivo principale di tutti i partiti nella prossima stagione elettorale.
I gruppi di opposizione, in particolare l’Unione Cristiano-Democratica, guidata da Friedrich Merz, hanno chiesto elezioni immediate per alleviare l’ansia dell’opinione pubblica e, va notato, per cercare di tornare al potere. La CDU ha a lungo promosso il conservatorismo economico, sottolineando il pareggio di bilancio e la stretta osservanza delle norme di bilancio. Il “freno al debito”, un emendamento costituzionale approvato nel 2009, è la pietra angolare della sua strategia economica. In breve, limita il deficit strutturale del governo federale allo 0,35% del prodotto interno lordo. Più di recente, tuttavia, Merz ha segnalato la volontà di modificare il freno al debito. Pur continuando a insistere sul contenimento del bilancio, ha suggerito che si potrebbero apportare modifiche per sostenere spese critiche, in particolare per le infrastrutture e la difesa, ma non per i consumi o il welfare. La modifica del freno al debito richiederebbe un emendamento costituzionale che richiede una maggioranza di due terzi in entrambe le camere del parlamento, cosa che quasi certamente non avverrà se la CDU non avrà una solida maggioranza.
Tuttavia, il fatto che Merz – un potenziale candidato alla cancelleria – parli di cambiamenti indica un approccio pragmatico alle gravi sfide economiche. Dati recenti mostrano che l’economia tedesca si contrarrà dello 0,1% nel 2024, il che segnerebbe il secondo anno consecutivo di declino economico. Secondo le previsioni della Commissione europea, l’economia tedesca sarà inferiore a quella dell’eurozona fino al 2026, a causa dell’incertezza nei consumi e negli investimenti, della scarsa domanda esterna, soprattutto da parte di importanti partner commerciali, e di un contesto di investimenti lento.
Il 19 novembre, la Bundesbank ha osservato che qualsiasi tariffa commerciale aggiuntiva imposta dal nuovo governo statunitense potrebbe deteriorare ulteriormente l’economia tedesca, che dipende dalle esportazioni. In effetti, l’economia tedesca è indissolubilmente legata a quella di Washington, e ciò la rende particolarmente suscettibile a eventuali dazi statunitensi sulle esportazioni dell’UE. Nel 2023, la Germania ha esportato beni per oltre 172 miliardi di dollari negli Stati Uniti, pari a circa il 10% delle esportazioni totali del Paese. Nel frattempo, il Consiglio tedesco degli esperti economici ha aggiornato le stime di crescita, prevedendo un calo dello 0,1% del PIL nel 2024 e una crescita moderata dello 0,4% nel 2025. Il Consiglio individua problemi strutturali e ciclici, come la scarsa domanda esterna, la carenza di manodopera qualificata e la concorrenza cinese, che ostacolano la performance economica.
È possibile che un’elezione lampo possa aiutare l’economia, anche se a breve termine. Il crollo della coalizione di governo ha evidenziato profonde divisioni sulla politica fiscale, in particolare tra coloro che sostengono un aumento degli investimenti pubblici e coloro che danno priorità al contenimento fiscale. Se non altro, un’elezione potrebbe superare queste impasse producendo una maggioranza parlamentare più chiara o una coalizione più coesa. Senza questi conflitti ideologici, il nuovo governo potrebbe avanzare con decisione sulle riforme, soprattutto se si concentra nuovamente sulla politica economica. Una nuova amministrazione potrebbe, ad esempio, adottare politiche favorevoli agli investimenti per affrontare l’invecchiamento delle infrastrutture tedesche e sostenere le industrie vitali per la competitività economica a lungo termine.
Alcuni problemi non saranno magicamente risolti da un nuovo governo. Il settore imprenditoriale tedesco, ad esempio, è alle prese con l’incertezza della guerra in Ucraina. Il 21 novembre, il quotidiano tedesco Frankfurter Allgemeine Zeitung ha scritto che la Bundeswehr ha iniziato a impegnarsi con le aziende private per garantire che siano preparate a operare in scenari di guerra. Un elemento centrale della strategia della Bundeswehr, dettagliata nel “Piano operativo tedesco” di 1.000 pagine, è l’identificazione e la protezione delle infrastrutture critiche. Alle aziende viene consigliato di mettere in sicurezza le loro strutture e i loro beni contro potenziali attacchi, con particolare attenzione a quelli vitali per il mantenimento dei servizi pubblici e delle operazioni essenziali. Questo approccio proattivo è volto a mitigare i rischi e ad assicurare che i settori chiave possano continuare a funzionare anche sotto pressione.
C’è poi la questione delle catene di approvvigionamento. La Bundeswehr ha esortato le imprese a sviluppare piani di emergenza per mantenere le operazioni anche in caso di interruzioni. I piani comprendono la diversificazione dei fornitori, la costituzione di scorte di materiali essenziali e la creazione di reti logistiche in grado di adattarsi alle condizioni di guerra. Queste misure mirano a prevenire guasti a cascata che potrebbero mettere a repentaglio una più ampia stabilità economica. Inoltre, le aziende sono state incoraggiate a implementare misure di autosufficienza, in modo da poter continuare a operare in modo indipendente se le risorse esterne diventano indisponibili. Le raccomandazioni includono l’investimento in soluzioni energetiche di riserva, come generatori diesel e turbine eoliche, e l’adozione di soluzioni tecnologiche per ridurre al minimo la dipendenza da sistemi vulnerabili.
La collaborazione proattiva della Bundeswehr con il settore privato riflette la consapevolezza che la stabilità economica e la sicurezza nazionale sono quasi la stessa cosa. Per le imprese tedesche, la collaborazione sottolinea la necessità di affrontare le sfide immediate poste dalla guerra in Ucraina, adottando al contempo strategie a lungo termine per costruire la resilienza – particolarmente cruciale per la Germania, dato il suo ruolo centrale nelle catene di produzione e di approvvigionamento europee.
In altre parole, all’incertezza dell’economia tedesca si aggiungono le sfide geopolitiche della Germania e dell’UE. Non c’è mai un buon momento per questo, ma il momento è particolarmente sfavorevole se si considera che i problemi interni della Francia hanno messo a dura prova il ruolo di leadership franco-tedesca nell’UE, solitamente affidabile. Il loro rapporto è stato a lungo la forza trainante della capacità dell’UE di rispondere con decisione alle sfide interne ed esterne. Dalla guida della politica economica alla definizione delle relazioni estere del blocco, la loro leadership è essenziale per la coerenza strategica dell’UE.
La preoccupazione degli ex leader dell’UE ha reso il blocco vulnerabile in un momento in cui è più che mai necessaria un’azione decisiva. Le sfide principali, come la ricalibrazione delle relazioni con gli Stati Uniti sotto il presidente eletto Donald Trump, richiedono una voce europea unificata. Allo stesso modo, le crescenti minacce poste da una Cina assertiva e da una Russia sempre più aggressiva richiedono strategie diplomatiche ed economiche coordinate, difficili da realizzare senza un allineamento franco-tedesco. Sul piano interno, l’UE si trova inoltre a dover affrontare questioni critiche, tra cui la transizione energetica, la crisi migratoria e l’aumento dell’inflazione, che richiedono politiche globali e unificate. Senza la leadership tradizionalmente fornita da Germania e Francia, l’UE rischia di perdere la capacità di affrontare efficacemente queste sfide, minando ulteriormente il suo ruolo di potenza globale – e la sua coesione.
CONTRIBUITE!! AL MOMENTO I VERSAMENTI COPRONO UNA PARTE DELLE SPESE VIVE DI CIRCA € 3.000,00. NE VA DELLA SOPRAVVIVENZA DEL SITO “ITALIA E IL MONDO”. A GIORNI PRESENTEREMO IL BILANCIO AGGIORNATO _GIUSEPPE GERMINARIO
ll sito www.italiaeilmondo.com non fruisce di alcuna forma di finanziamento, nemmeno pubblicitaria. Tutte le spese sono a carico del redattore. Nel caso vogliate offrire un qualsiasi contributo, ecco le coordinate:
postepay evolution a nome di Giuseppe Germinario nr 5333171135855704
Su PayPal, Tipee, ma anche con il bonifico su PostePay, è possibile disporre eventualmente un pagamento a cadenza periodica, anche di minima entità, a partire da 2 (due) euro (pay pal prende una commissione di 0,52 centesimi)
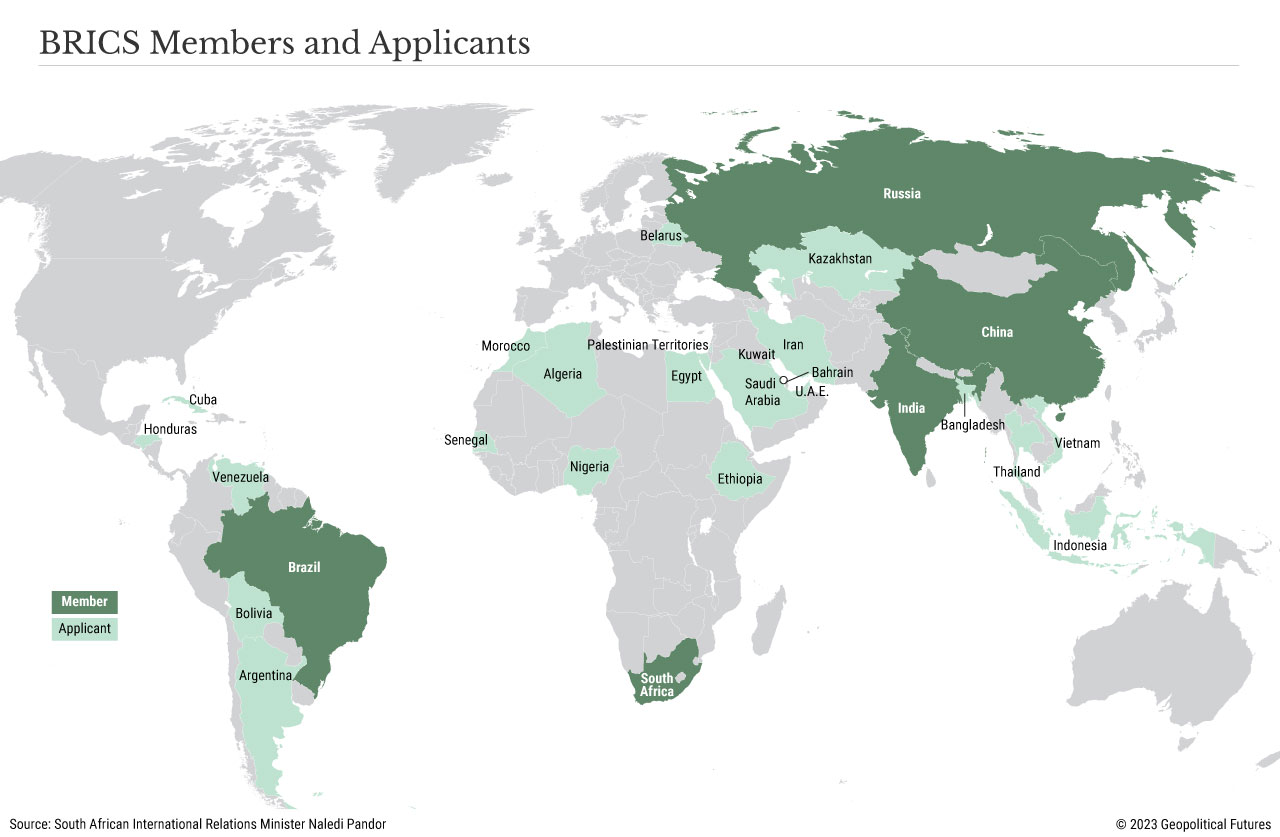
La Turchia sta conducendo un’offensiva diplomatica per giustificare una politica estera che alcuni ritengono troppo amichevole nei confronti di troppi. L’11 agosto, il ministro della Difesa turco Yasar Guler ha dichiarato in un’intervista che l’appartenenza della Turchia alla NATO non le preclude la possibilità di sviluppare relazioni con l’Organizzazione per la cooperazione di Shanghai. Ciò avviene circa un mese dopo che il Presidente turco Recep Tayyip Erdogan ha dichiarato a bruciapelo che la Turchia vuole far parte della SCO e dopo che l’ambasciatore turco a Pechino ha spiegato che l’adesione alla SCO e ai BRICS sarebbe complementare piuttosto che in conflitto con l’appartenenza alle organizzazioni occidentali.
Ciò lascia perplessi molti. La SCO è un’alleanza politica, economica e di sicurezza fondata nel 2001 da Cina e Russia, che da allora si è allargata a Kazakistan, Kirghizistan, Tagikistan, Uzbekistan, India, Pakistan, Iran e Bielorussia. Il suo scopo è rafforzare la cooperazione e la fiducia tra gli Stati membri, mantenere la sicurezza e la stabilità regionale, combattere il terrorismo e l’estremismo e promuovere lo sviluppo economico. Non è un’organizzazione militare, quindi non è un concorrente diretto della NATO, ma molti ritengono che sia un’organizzazione che legittima norme illiberali e apre eccezioni a norme internazionali altrimenti applicabili, fornendo una sorta di rifugio per le nazioni che vogliono evitare il controllo delle organizzazioni dominate dall’Occidente. (L’interesse della Turchia ad aderire non è esattamente nuovo, ma ultimamente ha mostrato un senso di urgenza molto maggiore). I BRICS, invece, comprendono Paesi che cercano di sfidare il potere politico ed economico delle nazioni più ricche del Nord America e dell’Europa occidentale. Per molti in Occidente, non è considerato altro che una sfida al proprio modello di mondo.
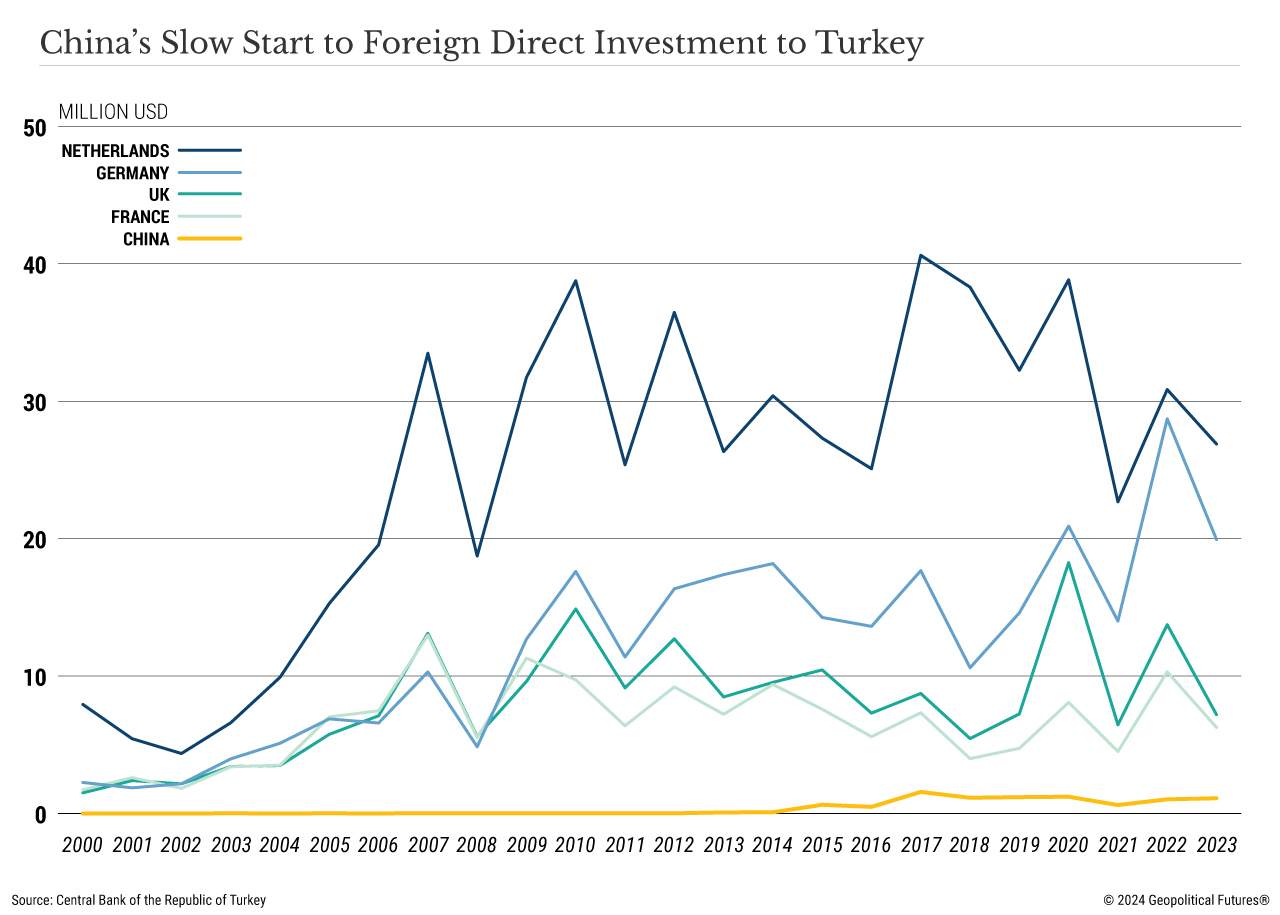
Cercando di collaborare con entrambi i gruppi, la Turchia ha dimostrato la volontà di mantenere buoni rapporti di lavoro con i due maggiori sfidanti del potere occidentale: Russia e Cina. La Turchia ha coltivato un rapporto cauto ma di vicinato con la Russia, ma di recente i suoi legami con la Cina hanno iniziato a crescere. Il commercio bilaterale è aumentato negli ultimi cinque anni e le visite ufficiali si sono intensificate. (Quest’anno si sono recati a Pechino i ministri turchi degli Affari esteri, dell’Energia e delle Risorse naturali, dell’Industria e della Tecnologia). Sebbene le recenti dichiarazioni suggeriscano un aumento dei legami di sicurezza tra i due Paesi, le relazioni sino-turche si basano in realtà su interessi economici comuni.
Considerando l’attuale contesto economico internazionale, la sfida della ristrutturazione economica globale, gli effetti persistenti della pandemia COVID-19 e le conseguenze delle guerre in Ucraina e in Medio Oriente, il modo in cui la Turchia e la Cina modellano le loro relazioni è fondamentale per comprendere il futuro dei corridoi commerciali e di investimento globali. Mentre l’Occidente sta valutando l’ipotesi di un de-risking o di un decoupling per ragioni economiche e di sicurezza, la Turchia sembra muoversi nella direzione opposta. La sua posizione strategica, la sua appartenenza a organizzazioni occidentali e i suoi legami economici con l’Unione Europea determineranno necessariamente gli accordi di sicurezza attuali e futuri.
L’interesse della Turchia per la Cina è semplice: Ha bisogno di investimenti in settori chiave per migliorare la sua sicurezza energetica e sostenere il suo sviluppo tecnologico. Ha anche bisogno di capitali stranieri per domare l’inflazione (che supera il 60%), rafforzare la sua valuta e pagare la ricostruzione in corso dopo il devastante terremoto dello scorso anno. Ankara sa che la Cina deve affrontare alcuni dei suoi problemi economici, che possono essere almeno temperati con nuove rotte commerciali e mercati. È evidente che le due parti sono perfettamente in grado di aiutarsi a vicenda.
Il governo turco ha esortato la Cina ad aumentare gli investimenti in diversi settori: energia solare e nucleare, infrastrutture ad alta tecnologia e intelligenza artificiale. Il nuovo centro vaccinale Sinovac è un buon esempio di come i due Paesi possano migliorare i legami in settori specifici. Ma un esempio molto più importante – l’accordo tra la casa automobilistica cinese BYD e la Turchia per la costruzione di un impianto di produzione nella provincia di Manisa – dimostra come i due Paesi possano trasformare i loro legami in qualcosa di più. L’accordo è arrivato dopo una serie di misure dell’UE per ridurre le importazioni di veicoli elettronici cinesi nel blocco. Tra queste, l’aumento delle tariffe doganali dal 10% al 17,4%, specificamente imposte a BYD. Sebbene le tariffe siano temporanee, l’UE si riunirà probabilmente in ottobre per decidere se diventeranno permanenti. In tal caso, quasi certamente la quota di mercato di BYD in Europa diminuirà ulteriormente.
La perdita della Cina è stata il guadagno della Turchia. Dopo che l’UE ha emanato le sue misure protezionistiche, Ankara ha imposto un’ulteriore tariffa del 40% sulle importazioni di veicoli dalla Cina, per poi esentare le aziende cinesi che investono in Turchia. L’esenzione è stata pensata per soddisfare le esigenze di BYD, ma potrebbe attirare altri produttori. Per la Cina c’è un vantaggio ancora maggiore. La Turchia e l’UE condividono un’unione doganale che stabilisce che tutto ciò che viene prodotto in Turchia è esente da dazi doganali quando viene venduto nell’UE. Inoltre, le fabbriche stabilite in Turchia non sono tenute ad applicare i regolamenti dell’UE in materia di lavoro o di standard di produzione. Finché i prodotti finali soddisfano gli standard dei consumatori europei, possono essere venduti sul mercato dell’UE. Ciò si traduce in una riduzione dei costi di produzione.
Oltre ai vantaggi commerciali immediati che la vicinanza della Turchia all’Europa offre agli investitori cinesi, c’è anche la questione della strategia a lungo termine. Dal punto di vista della Cina, la sua crescente presenza economica in Turchia è parte integrante del suo crescente utilizzo del Corridoio di Mezzo – anch’esso parte della Belt and Road Initiative – mentre la guerra in Ucraina limita l’uso del Corridoio Settentrionale e la guerra di Gaza minaccia il transito attraverso il Mar Rosso. Dato il bisogno quasi esistenziale della Cina di vendere le proprie merci, nuove rotte commerciali e nuovi mercati significano molto di più che semplici dollari e centesimi.
Lo stesso si potrebbe dire della Turchia. Per Ankara, il denaro è bello, ma lo è di più il miglioramento della sua posizione strategica. Con l’indebolimento della Russia a seguito della guerra in Ucraina, la Turchia vede nella Cina l’unico sfidante possibile al dominio globale occidentale (leggi: americano). Può mantenere una stretta alleanza con Washington, ma vuole sviluppare il proprio approccio alla sicurezza regionale. Questo ha portato la Turchia ad acquistare i sistemi di difesa aerea S-400 di fabbricazione russa, che alla fine hanno causato la sua espulsione dal programma F-35 degli Stati Uniti. Solo l’accordo della Turchia di ratificare l’adesione alla NATO svedese ha riacceso le relazioni con gli Stati Uniti. Ankara ha ora accettato di pagare 23 miliardi di dollari per la variante più sofisticata dell’aereo F-16. Questo è solo un esempio di come la Turchia utilizzi la diplomazia per ottenere una leva nei negoziati con l’Occidente. Le sue relazioni in erba con la Cina fanno assolutamente parte di questa strategia.
Nel complesso, quella che sembra essere una nuova politica estera orientata verso la Cina è una mossa pianificata e pragmatica della Turchia per aumentare le sue opzioni strategiche e la sua autonomia, che alla fine saranno trasformate in merce di scambio nelle discussioni con la NATO e gli Stati Uniti. Il fatto che la leadership cinese eviterà di confrontarsi con l’Occidente sulla questione non potrà che giovare alla Turchia, che non vuole tanto distruggere gli accordi di sicurezza transatlantici quanto ottenere vantaggi marginali dal loro sfruttamento.
Di Antonia Colibasanu – 19 dicembre 2023Apri come PDF
Quasi un anno fa, abbiamo evidenziato alcune tendenze che avrebbero definito l’economia mondiale nei prossimi anni. In breve, si trattava di riallineamento commerciale ed economico, stagflazione, volatilità e probabile rallentamento del settore tecnologico. Queste tendenze sono ancora attuali mentre ci avviamo verso il 2024. Ma l’anno prossimo porterà anche maggiore chiarezza, soprattutto quando la nuova direzione e le dinamiche dei flussi commerciali e di investimento si stabilizzeranno in una nuova normalità. Di seguito, esaminiamo tre questioni che riceveranno particolare attenzione da parte nostra nell’anno a venire.
La strategia di de-risking della Cina
All’inizio del mese, Moody’s ha emesso un avviso di declassamento del rating creditizio della Cina, citando i probabili costi di salvataggio dei governi locali e delle imprese statali e una crisi immobiliare. Il giorno successivo, l’agenzia di rating ha fatto lo stesso con Hong Kong e Macao, oltre che con diverse banche. Moody’s ha affermato che la legge cinese sulla sicurezza nazionale del 2020 e le riforme elettorali hanno degradato l’autonomia di Hong Kong, sollevando dubbi sullo stato di diritto e sulla protezione degli investitori.
Per coincidenza, la decisione di Moody’s è arrivata a pochi giorni dall’inizio dell’atteso processo a Hong Kong del critico cinese e magnate dei media Jimmy Lai, che rischia l’ergastolo con l’accusa di collusione con potenze straniere, in particolare gli Stati Uniti. Hong Kong sta inoltre pianificando per l’anno prossimo un inasprimento delle sue leggi sul controspionaggio, concedendo potenzialmente alla Cina continentale un controllo ancora maggiore.
Allo stesso tempo, però, Pechino sta intensificando gli sforzi per attrarre maggiori investimenti dall’estero. A novembre, in mezzo ad altri gesti calorosi, il Presidente Xi Jinping ha finalmente incontrato il Presidente degli Stati Uniti Joe Biden per la prima volta dopo un anno. La Cina ha anche tenuto la sua revisione di alto livello del settore finanziario, la Conferenza centrale sul lavoro finanziario, che ha dichiarato di aver sostenuto la visione centrale del Partito Comunista Cinese sul settore bancario. Secondo i leader cinesi, il ruolo della finanza è quello di servire l’economia reale, mentre il governo è responsabile del mantenimento della stabilità, del controllo dei rischi e del sostegno all’innovazione e allo sviluppo locale. Si tratta di un cambiamento radicale rispetto alla conferenza del 2017, quando l’attenzione principale era rivolta alla gestione degli squilibri creati dal sistema bancario ombra, dal debito pubblico locale e dalla bolla immobiliare.
Il rapporto della conferenza ha anche sottolineato l’impegno a lungo termine di Pechino ad aprire gradualmente l’economia cinese agli investimenti stranieri e alla concorrenza privata. La sfida è capire come arrivare da qui a lì. La pandemia, il “de-risking” della catena di approvvigionamento occidentale, l’aumento dei tassi di interesse negli Stati Uniti e in Europa e il calo dei prezzi degli asset cinesi hanno creato problemi di liquidità a breve termine per la Cina. Inoltre, i leader cinesi sembrano orientarsi verso un maggiore, e non minore, controllo dell’economia nazionale.
Quando il 2023 si avvicina alla fine, non è ancora chiaro quale sarà il futuro della Cina, ma qualsiasi cosa accada si ripercuoterà in tutto il mondo. Se la Cina non riuscirà a liberalizzare o a centralizzare ulteriormente il controllo, un probabile beneficiario sarà l’India. Sebbene non sia una destinazione d’investimento così attraente come la Cina, l’India è il Paese che più si avvicina a replicare il vantaggio dimensionale della Cina per le imprese straniere che cercano di spostare o avviare la produzione altrove. Oltre ai dati demografici favorevoli, l’India beneficia anche della sua politica estera di non allineamento. Col tempo, potrebbe diventare una potenza economica globale.
Sostenere l’Ucraina
Le guerre finiscono quasi sempre con dei negoziati, ma nel caso della guerra tra Russia e Ucraina, le opportunità per i leader di sedersi a un tavolo nel 2024 saranno poche. Il problema è il calendario elettorale. La Russia terrà le elezioni presidenziali a marzo, seguite dalle elezioni statunitensi a novembre. Nel frattempo, a giugno gli europei voteranno per il prossimo Parlamento europeo, che nominerà la nuova Commissione europea, l’organo esecutivo del blocco. Anche in Ucraina potrebbero tenersi le elezioni presidenziali, previste per la fine di marzo, anche se al momento la posizione del governo è di aspettare la fine della guerra.
È estremamente improbabile che si verifichino cambiamenti ai vertici della Russia e il prossimo governo continuerà a riorientare l’economia russa allontanandola dall’Occidente e attenuando l’impatto delle sanzioni occidentali. Negli Stati Uniti, la polarizzazione sociale crea un ambiente politico teso e l’economia rimane l’obiettivo principale. A meno di una svolta miracolosa da entrambe le parti sul campo di battaglia ucraino, l’amministrazione Biden correrebbe un grave rischio politico se si giocasse la reputazione sulla fine della guerra.
Di fronte alla prospettiva di una guerra ancora più lunga, gli Stati Uniti e l’Europa dovranno continuare a ricostruire le loro basi industriali di difesa. La Russia, essendo passata a un’economia di guerra molto prima, ha un grande vantaggio. I governi occidentali hanno iniziato ad aumentare seriamente le spese militari solo nel 2023, ma i prezzi e i tassi di interesse sono aumentati solo nel corso dell’anno. Inoltre, con le elezioni alle porte, i politici sono restii ad aumentare le tasse, a tagliare la spesa sociale o a fare marcia indietro sui piani di sovvenzionamento della transizione verde, dell’industria e della digitalizzazione. I vincoli di bilancio dei governi occidentali diventeranno sempre più evidenti verso la fine del 2024, soprattutto quando il sostegno all’Ucraina richiederà maggiori risorse.
In questo contesto, i governi occidentali dovranno mettere a disposizione i fondi per sostenere lo Stato ucraino e, ove possibile, aiutare il Paese a ricostruirsi. Gli investitori privati non sono propensi a investire in zone di guerra e Kiev ha bisogno di tutte le sovvenzioni e i prestiti a basso tasso di interesse che può ottenere. Tuttavia, come si può già vedere, la stagione elettorale complicherà e probabilmente ritarderà le decisioni di spesa, soprattutto negli Stati Uniti. Gli aiuti che l’Occidente riuscirà a raccogliere dovranno probabilmente dare priorità alle esigenze di difesa dell’Ucraina; la ricostruzione dovrà probabilmente aspettare.
L’economia ucraina dipende quasi interamente dagli aiuti occidentali. Anche per vendere le proprie merci all’estero, Kiev si affida all’Occidente per facilitare le spedizioni o, nel caso del Mar Nero, per fornire supporto alla sicurezza. Allo stesso tempo, l’insoddisfazione dei comuni cittadini ucraini nei confronti del governo e della sua condotta di guerra è aumentata progressivamente. Quando l’Ucraina terrà nuovamente le elezioni, si può essere certi che la Russia farà di tutto per influenzarne l’esito. Dopo tutto, il cambio di regime è stato l’obiettivo del Cremlino fin dall’inizio.
Interruzione della catena di approvvigionamento
Il terzo problema è la possibilità che il degrado della sicurezza possa interrompere ulteriormente le catene di approvvigionamento globali. Gli ultimi mesi del 2023 sono stati tra i più brutali della storia recente di Israele e Palestina. L’attacco di Hamas del 7 ottobre ha traumatizzato Israele e minato il suo senso di sicurezza. La risposta militare di Israele a Gaza è stata brutale. La preoccupazione per le imprese è che la situazione possa interrompere le forniture globali di petrolio, cosa che potrebbe accadere se il conflitto coinvolgesse l’Iran o altri produttori.
È quanto accaduto nel 2022 dopo l’invasione dell’Ucraina da parte della Russia. Quell’anno, un’impennata dell’inflazione portò molti Paesi ad aumentare rapidamente i tassi di interesse, limitando la loro capacità di utilizzare una politica fiscale espansiva per contrastare l’indebolimento dell’attività economica. Da allora l’inflazione è ampiamente diminuita, ma i tassi d’interesse restano elevati e la crescita è ancora debole. Ciò ha creato una certa resistenza della domanda; l’aumento dei prezzi dell’energia potrebbe portare a un aumento dei prezzi dei prodotti alimentari, ma le economie più sviluppate si adatteranno.
Nel frattempo, dati i limiti della Cina alla crescita e considerando che deve mantenere buone relazioni con gli Stati Uniti (e viceversa), la domanda di energia probabilmente crescerà nel 2024, aggiungendo potenzialmente una pressione al rialzo sul prezzo dell’energia. La Cina e gli Stati Uniti sembrano aver raggiunto un’intesa, come dimostra la visita di Xi Jinping negli Stati Uniti lo scorso autunno, ma ciò non significa che Washington porrà fine alle politiche di disaccoppiamento o di de-risking che ha promosso per alleviare la sua dipendenza dalle catene di approvvigionamento globali.
L’aumento dei conflitti globali accelererà questa spinta verso la de-globalizzazione. L’aumento dei costi assicurativi per le spedizioni internazionali a partire dal 2022, soprattutto nelle aree colpite da guerre, ha costretto i Paesi e le aziende a preferire il commercio sicuro a quello libero. Il reshoring, il near-shoring e il “friend-shoring” suggeriscono un compromesso tra efficienza e solidità, con catene di fornitura globali just-in-time che lasciano il posto ad accordi just-in-case. Tutto ciò si ripercuoterà anche sulla manodopera; i problemi demografici in Europa, Giappone e Cina ridurranno l’offerta di lavoratori in un momento in cui le restrizioni all’immigrazione fanno aumentare il costo della manodopera.
Tutto ciò determina un ambiente commerciale difficile, che ha abituato le imprese a fare aggiustamenti al volo. Anche se la fine della crisi del costo della vita alleggerirà alcuni vincoli a breve termine per i responsabili politici, questi dovranno essere creativi nel ricostruire le finanze pubbliche e proteggere i governi dall’aumento dei costi di indebitamento – il tutto cercando di evitare misure di austerità impopolari. Il sostegno politico alle politiche moderate e liberali rimarrà debole e la politica economica diventerà più isolata, il che, pur essendo potenzialmente efficace a livello nazionale, probabilmente danneggerà la cooperazione internazionale su importanti sfide climatiche e tecnologiche.
ll sito www.italiaeilmondo.com non fruisce di alcuna forma di finanziamento, nemmeno pubblicitaria. Tutte le spese sono a carico del redattore. Nel caso vogliate offrire un qualsiasi contributo, ecco le coordinate: postepay evolution a nome di Giuseppe Germinario nr 5333171135855704 oppure iban IT30D3608105138261529861559 oppurePayPal.Me/italiaeilmondoSu PayPal, ma anche con il bonifico su PostePay, è possibile disporre eventualmente un pagamento a cadenza periodica, anche di minima entità, a partire da 2 (due) euro (pay pal prende una commissione di 0,52 centesimi)
di Antonia Colibasanu – 18 settembre 2023Apri come PDF
La scorsa settimana, la Commissione europea ha abbassato le previsioni di crescita dell’eurozona per il 2023 e il 2024, soprattutto a causa dei cattivi indicatori economici della Germania. Per Berlino, un anno di crescita significativa nel 2021 è stato seguito da due anni di declino e le stime più recenti indicano che l’economia crescerà solo di un misero 1,5% entro la fine del 2023. Il rallentamento è dovuto a una serie di fattori, tra cui i soliti sospetti di interruzione della catena di approvvigionamento e gli alti prezzi dell’energia causati dalla pandemia e dalla guerra in Ucraina.
Tutto ciò ha reso l’inflazione il problema più significativo dell’economia tedesca. Il tasso di inflazione del Paese ha raggiunto il 7,6% nell’agosto 2023. Questo dato è di gran lunga superiore all’obiettivo della Banca Centrale Europea del 2% per l’eurozona – e il più alto del Paese dal 1973 – il che spiega l’ultimo rapporto della Commissione sulla performance economica dell’area. L’inflazione elevata riduce la capacità di spesa dei consumatori, rallentando la crescita economica e rendendo più difficili la pianificazione e gli investimenti delle imprese. Oltre ad aumentare il tasso d’interesse, il governo tedesco sta aiutando le imprese e i privati colpiti dall’inflazione con sovvenzioni, prestiti e agevolazioni fiscali, soprattutto per le imprese che investono nell’efficienza energetica e creano nuovi posti di lavoro. Berlino è riuscita a mantenere basso il tasso di disoccupazione negli ultimi tre anni, ma anche questo sta iniziando a cambiare, aumentando sensibilmente negli ultimi mesi, mentre il settore manifatturiero tedesco risente degli alti costi dell’energia.
Secondo la Banca Mondiale, nel 2022 il commercio internazionale rappresentava il 99% del prodotto interno lordo tedesco, con le esportazioni che rappresentavano il 50,3% del PIL e le importazioni il 48,3%. La Germania è quindi molto esposta ai cambiamenti in atto nell’economia globale. Nel 2022, il principale prodotto di esportazione della Germania sarà rappresentato dagli autoveicoli e loro parti, con il 15,6% delle esportazioni totali. I macchinari (13,3%) e i prodotti chimici (10,4%) erano rispettivamente il secondo e il terzo prodotto di esportazione più importante. Tutti questi prodotti hanno registrato un calo della produzione quest’anno. Nel 2023, la produzione dell’industria chimica tedesca, affamata di gas, è diminuita del 18% rispetto ai livelli del 2019, mentre la produzione automobilistica tedesca è scesa del 26%. Secondo l’Associazione tedesca dei costruttori di macchine utensili, la produzione di macchinari diminuirà del 2% nel 2023, mentre la produzione sarà sostenuta soprattutto dagli arretrati degli anni precedenti. Si tratterebbe del primo calo della produzione di questo settore dal 2012.
La stagnazione economica ha portato anche a un aumento delle imprese che falliscono; le statistiche ufficiali mostrano che le richieste di insolvenza sono in aumento dal 2022. Utilizzando i dati delle Camere di Commercio e dell’Industria tedesche, Trading Economics prevede che il tasso di fallimento della Germania raggiungerà il 12,9% annuo nel 2023 – il tasso più alto dal 2009.
Anche se la disoccupazione è in aumento, le soluzioni a breve termine come l’aumento del ricorso ai migranti non sono più così praticabili. Anzi, questa strategia potrebbe diventare un problema, soprattutto nelle aree in cui populismo e nazionalismo sono in costante crescita. In modo preoccupante, un recente studio condotto dall’Università di Lipsia ha mostrato che quasi un quarto degli intervistati ha affermato che il nazionalsocialismo aveva alcuni vantaggi e, secondo il 33% degli intervistati, “dovremmo avere un leader che governa la Germania con mano forte per il bene di tutti”. Questa opinione è supportata dal fatto che Alternativa per la Germania (AfD), il partito di estrema destra di maggior successo nel Paese dalla Seconda Guerra Mondiale, ha vinto due ballottaggi locali nella Germania orientale, uno nella città di Raguhn-Jessnitz e uno nel distretto di Sonneberg. Ma la Germania orientale non è certo l’unica. Il mese scorso, il quotidiano tedesco Suddeutsche Zeitung ha pubblicato un rapporto che accusa Hubert Aiwanger, leader dei Liberi elettori, un piccolo ma importante gruppo conservatore in Baviera, di aver prodotto e diffuso un volantino antisemita quando era uno studente delle superiori negli anni Ottanta. Ha rifiutato di dimettersi, accusando il giornale di aver cercato di lanciare una campagna sporca contro di lui in vista delle elezioni in Baviera. Di conseguenza, il suo piccolo partito conservatore è ora il secondo partito più popolare in Baviera, con un aumento di 5 punti percentuali al 16%.
Questo tipo di populismo potrebbe guadagnare consensi anche tra i tedeschi della classe media. Un sondaggio dell’Istituto Sinus per la ricerca sociale ha indicato che la quota di elettori della classe media dell’AfD è passata dal 43% al 56% in due anni. Il sondaggio ha anche rilevato che quella che il centro di ricerca chiama “classe media moderna adattativa e pragmatica” sta aumentando, passando dal 12% della popolazione al 19%, così come la “classe conservatrice di livello superiore”, dall’8% al 12%. Entrambi i gruppi mostrano un crescente interesse per l’AfD e per il populismo. Sono generalmente aperti al cambiamento e lungimiranti, ma attualmente si trovano di fronte a richieste significative che mettono a rischio la loro capacità di soddisfare le proprie aspettative in termini di possesso di un’auto e di una casa e di crescita dei figli in un ambiente sicuro. Incolpano il governo e il sistema politico di non aver creato soluzioni e cercano quindi delle alternative. Invece di guidare il cambiamento sociale, sembrano diventare sempre più pessimisti, con preoccupazioni per la disoccupazione e altri problemi simili a quelli delle altre classi.
Berlino deve trovare una soluzione per tenere in piedi la propria economia collaborando con partner stranieri. La sua priorità assoluta è ovviamente la stabilità dell’Unione Europea, ma l’interdipendenza dell’economia tedesca dal mercato dell’UE evidenzia la fragilità dell’economia europea nel suo complesso. Secondo l’ufficio statistico tedesco Destatis, circa il 60% delle esportazioni tedesche viene venduto in altri Stati dell’UE, mentre il 52,3% delle importazioni tedesche proviene da Stati dell’UE.
Gli altri principali partner commerciali sono gli Stati Uniti e la Cina. Sebbene gli Stati Uniti siano il suo mercato di esportazione più importante, il fatturato commerciale totale con la Cina è superiore. (La Germania ha beneficiato in misura massiccia del basso costo della manodopera cinese ed è unica tra gli Stati membri dell’UE per l’ampiezza e la profondità delle sue relazioni economiche con Pechino.
Non è quindi una coincidenza che Berlino abbia recentemente pubblicato la sua prima strategia globale per la Cina. Il testo servirà come base per i politici tedeschi nei prossimi mesi, informando tutto, dalla cybersicurezza alla politica industriale. Ma è inaspettatamente poco diplomatico, arrivando a dire che la Cina mina fondamentalmente gli interessi tedeschi. La nuova strategia potrebbe portare a una delle più profonde trasformazioni della politica estera ed economica tedesca degli ultimi decenni, forse un addio definitivo al concetto di “cambiamento attraverso il commercio” che ha guidato le relazioni tedesco-cinesi per anni.
Per molti versi, la nuova strategia è un prodotto naturale delle sfide interne ed esterne che Berlino deve affrontare. Sebbene la Germania abbia beneficiato dell’ascesa economica della Cina, negli ultimi tempi le imprese tedesche sono rimaste deluse dalla Cina, dove le loro opportunità si sono lentamente ridotte a causa delle pressioni dei leader cinesi per un maggiore controllo del mercato. Per aumentare la competitività, mantenere l’occupazione in Germania e risolvere i problemi critici delle infrastrutture, Berlino deve ridurre le sue dipendenze e sviluppare le proprie capacità. Nel nuovo documento strategico, la Germania ha sottolineato la necessità di ridurre le dipendenze strategiche asimmetriche della Cina – le stesse che Pechino ha elencato come obiettivo strategico nel 2020 – anche se in linea con la cosiddetta strategia di “de-risking” proposta dall’UE all’inizio di quest’anno.
Se la Germania prende sul serio il de-risking, richiede non solo una maggiore trasparenza nel settore commerciale, ma anche un ampio dibattito sociale sulle priorità politiche e programmatiche. Ad esempio, Berlino deve valutare se i veicoli elettrici cinesi debbano essere considerati una minaccia per la competitività tedesca e attuare di conseguenza misure antisovvenzioni, anche se ciò garantirà quasi certamente una ritorsione da parte di Pechino. (Per non parlare del fatto che i veicoli elettrici cinesi rappresentano una minaccia per la sicurezza informatica o la sorveglianza). I politici tedeschi dovrebbero anche valutare se ridurre la loro dipendenza dai prodotti cinesi di tecnologia verde e concentrarsi sulla propria industria. Ma Berlino avrà anche bisogno di una narrazione convincente per giustificare la rimozione delle apparecchiature di telecomunicazione cinesi di recente installazione dalle reti 5G per migliorare la sicurezza delle infrastrutture chiave, anche se continua a lottare con i problemi di connettività ad alta velocità in generale.
Nell’attuare la sua nuova strategia, il governo tedesco dovrà probabilmente lottare per trovare il giusto equilibrio tra le varie serie di rischi che la Cina pone. E mentre si riduce una serie di rischi e dipendenze potenziali, è probabile che ne aumenti un’altra. Le realtà politiche tedesche complicheranno ulteriormente il processo.
Ciò che accade in Germania accade anche in altri Paesi europei, quindi Berlino dovrà pensare agli interessi dei suoi colleghi membri dell’UE mentre lotta per migliorare le sue relazioni con la Cina. La Germania è il motore economico dell’Europa e tutto ciò che accade in Germania si ripercuote in tutto il continente. Se (e come) la Germania implementerà la sua nuova strategia, potrebbe trovarsi in una posizione ideale per dettare il dibattito e il coordinamento sulle nuove politiche economiche volte a ristrutturare e sostenere le capacità interne tra la Germania e gli altri Stati membri dell’UE. Il fatto che stia prendendo in considerazione questa nuova strategia testimonia i profondi cambiamenti in atto nell’economia globale.
Dal 22 al 24 agosto, i membri del gruppo BRICS terranno un vertice a Johannesburg. Si prevede che discuteranno due questioni chiave: l’allargamento e la possibilità di adottare una moneta comune. Entrambe le questioni sono fondamentali per il futuro di questa partnership di cinque grandi Paesi in via di sviluppo: Brasile, Russia, India, Cina e Sudafrica. La discussione su questi due temi in particolare è destinata a convalidare il gruppo come forza internazionale, anche se finora sono stati fatti pochi progressi su entrambi i fronti. Le opinioni sulla traiettoria futura del gruppo variano a seconda della prospettiva. Alcuni ritengono che giocherà un ruolo crescente negli affari internazionali con il declino dell’Occidente, mentre altri lo considerano in gran parte irrilevante, data la mancanza di convergenza sulle principali questioni politiche ed economiche tra i suoi membri.
Per capire come il gruppo potrebbe svilupparsi in futuro, dobbiamo innanzitutto capire come si è arrivati a questo punto. Nel 2001, l’ex capo economista di Goldman Sachs Jim O’Neill coniò per la prima volta il termine “BRIC”, che all’epoca non includeva il Sudafrica, per descrivere i mercati in crescita che, secondo le sue previsioni, avrebbero superato l’Occidente. All’epoca, i Paesi non vedevano la necessità di formare un blocco formale per promuovere la cooperazione tra loro. Solo nel 2009 la Russia ha ospitato il primo vertice dei BRIC e ha dichiarato che la crisi finanziaria globale del 2008 era la prova che le principali economie emergenti del mondo dovevano collaborare per impedire all’Occidente di controllare il destino dell’economia globale e il loro stesso sviluppo. È importante notare che il 2008 è stato anche l’anno in cui la Russia ha invaso la Georgia, ha annunciato la sua dissociazione dal sistema di valori occidentali e ha iniziato a cercare di ripristinare il potere sugli Stati ex sovietici coltivando alleati in Asia e oltre. Dal punto di vista della Russia, i BRIC sono diventati una piattaforma politica anti-occidentale da sostenere.
Nel contesto della recessione economica globale, anche la Cina ha avvertito la necessità di ridurre la propria dipendenza dai mercati occidentali e, in particolare, dal dollaro statunitense. Ha visto nei BRIC una sede attraverso la quale diversificare il proprio portafoglio commerciale. Il Brasile e l’India, invece, hanno visto l’opportunità di influenzare la politica globale e di promuovere le proprie prospettive sulla scena mondiale. Ciascun membro, in particolare Cina e Russia, vedeva nell’Africa il continente chiave attraverso il quale diversificarsi dall’Occidente. Così, nel 2010, hanno invitato il Sudafrica a entrare nel gruppo.
Con il passare del tempo, la Cina si è concentrata sempre più sulla politica monetaria. Nel 2015, la Cina ha sostenuto la creazione di due istituzioni economiche dei BRICS, il Contingent Reserve Arrangement e la New Development Bank, che dovevano essere alternative al Fondo Monetario Internazionale e alla Banca Mondiale. La Cina è la principale fonte di fondi per la CRA e detiene il 40% dei suoi diritti di voto. Inoltre, nel 2015, ha lanciato un proprio sistema di messaggistica e regolamento interbancario basato sullo yuan, chiamato Cross-Border Interbank Payment System, per ridurre l’uso del dollaro nella sua economia e promuovere lo yuan come valuta internazionale.
L’attenzione alla de-dollarizzazione è cresciuta nel 2022, quando l’aumento del commercio tra Russia e Cina, unito al finanziamento da parte della Russia di un sistema di trading parallelo, ha portato a una crescita della quota dello yuan nel mercato finanziario russo. Sanzionata dall’Occidente, la Russia ha fatto perno sulla Cina, adottando lo yuan come una delle sue valute principali per le riserve internazionali, il commercio estero e persino alcuni servizi bancari personali. Allo stesso tempo, la Russia aveva bisogno di espandere la propria influenza all’estero per accedere a rotte commerciali alternative. Mentre la Cina è il leader economico del gruppo, la Russia ne è il leader politico. È quindi naturale che i BRICS discutano del potenziale di creazione di una moneta comune e di espansione ora, a più di un anno dall’inizio della guerra economica globale seguita all’invasione dell’Ucraina da parte della Russia e all’imposizione di sanzioni a Mosca da parte dell’Occidente.
È importante notare, tuttavia, che la diminuzione dell’uso del dollaro nell’ultimo anno non è stata il risultato della scelta della Russia di utilizzare lo yuan al posto del dollaro, ma delle misure adottate dagli Stati Uniti per rendere il dollaro meno disponibile per il mercato russo. La de-dollarizzazione, come politica piuttosto che come reazione alle sanzioni occidentali, potrebbe essere raggiunta solo se i BRICS adottassero una moneta comune – qualcosa di simile all’euro, lanciato nel 1999 dai membri dell’Unione Europea. Tuttavia, per introdurre una nuova moneta non basta emettere banconote e dichiararle pronte all’uso. Richiede un’autentica convergenza economica tra le nazioni partecipanti attraverso un mercato comune, che sarà proibitivamente difficile da stabilire per i BRICS, considerando le profonde divergenze tra le loro economie. Mancano di una struttura economica e di un sistema di governance comuni. Non occupano nemmeno lo stesso continente, figuriamoci se condividono i confini. Lo sviluppo di un mercato comune efficiente richiederebbe la costruzione di nuove infrastrutture, tra cui sistemi di sicurezza e di assicurazione per proteggere le rotte commerciali, cosa quasi impossibile per i BRICS perché nessuno dei suoi membri è una potenza navale globale.
Più fondamentalmente, la condivisione di una valuta richiede anche che i partecipanti abbiano un alto grado di fiducia l’uno nell’altro, in modo da poter stabilire le regole per l’emittente della valuta – un’istituzione che coordinano congiuntamente (come la Banca Centrale Europea). Gli utenti del dollaro e dell’euro confidano che gli emittenti di queste valute stampino un numero sufficiente di banconote per garantire i pagamenti e assicurare l’accesso e la convertibilità. Questo livello di fiducia non è evidente tra i BRICS e non è chiaro come verrebbe emessa una moneta comune.
È chiaro, tuttavia, che i Paesi BRICS non accetterebbero di adottare una valuta esistente di uno dei loro membri. Sebbene l’India abbia riferito di aver utilizzato lo yuan cinese negli scambi con la Russia, finora solo alcuni raffinatori di petrolio sono stati disposti a effettuare pagamenti in questo modo. Lo yuan non è liberamente convertibile sul mercato globale dei cambi, il che rende la sua disponibilità oggetto delle politiche di Pechino. Attualmente la banca centrale russa deve chiedere a Pechino il permesso di effettuare grandi transazioni in yuan, cosa che la banca centrale indiana difficilmente farà a breve. Le controversie in corso tra Pechino e Nuova Delhi su una serie di questioni renderanno molto difficile il coordinamento su qualsiasi cosa.
Poiché la “yuanizzazione” non è una possibilità per i BRICS, l’adozione di una nuova valuta sembra essere l’unico modo per soppiantare il dollaro. Sebbene la possibilità sia stata ampiamente discussa dai media, non c’è alcuna indicazione che siano stati fatti progressi. Diverse domande chiave rimangono senza risposta. Che cosa ci vuole perché l’India e la Cina collaborino così strettamente da integrare le loro economie? Cosa servirebbe a Russia, Brasile e Sudafrica per integrarsi con loro? Quali interessi economici condividono? E dato che nessuno dei Paesi BRICS ha valute convertibili, come potrebbe un’istituzione finanziaria creare una moneta BRICS e garantirne la disponibilità alle imprese e ai privati internazionali?
Così, anche la Russia, che è stata la più grande sostenitrice dei BRICS, afferma che la creazione di una moneta unificata è un obiettivo a lungo termine. Ma anche questo sembra un pio desiderio. È improbabile che i membri dei BRICS riescano a risolvere le loro differenze e a costruire una fiducia sufficiente per emettere una moneta unica. In realtà, non sembrano condividere altro che la diffidenza verso l’Occidente, e anche su questo non sono completamente uniti.
L’espansione dei membri è un’altra questione su cui il gruppo è alla ricerca di un consenso. I membri hanno discusso la possibilità di un BRICS+ dal 2017 e la Cina ha sollevato la questione l’anno scorso, ospitando il vertice BRICS. Secondo un funzionario sudafricano, 23 Paesi hanno chiesto ufficialmente di entrare a far parte dei BRICS, mentre 40 hanno espresso informalmente interesse per l’adesione. Questo può sembrare un numero impressionante di potenziali membri, ma l’adesione formale è complicata perché non esiste un processo ufficiale di adesione, se non su invito da parte di tutti gli Stati membri, come è accaduto con il Sudafrica nel 2010.
Con la guerra che infuria in Ucraina, l’allargamento sembra ora più urgente. Poiché i Paesi occidentali non sono più disposti a fare affari con la Russia, Mosca ha cercato di espandere la propria influenza nei Paesi che sono rimasti neutrali alla guerra, anche attraverso i BRICS, che fin dall’inizio dovevano servire come piattaforma attraverso la quale i membri potessero esercitare un’influenza internazionale. I Paesi neutrali hanno raccolto i frutti degli sforzi di lobbying di entrambe le parti, rilasciando dichiarazioni sulla necessità di calma e sfruttando al contempo l’opportunità di avanzare le proprie posizioni strategiche.
Nella spinta lobbistica di Mosca, i suoi colleghi membri dei BRICS sono stati un punto di partenza naturale. Oltre ad aumentare gli scambi con la Cina, la Russia ha migliorato i legami con il Brasile, che vedeva come un potenziale nuovo mercato per i suoi fertilizzanti e prodotti petroliferi. Il commercio tra i due Paesi è aumentato di almeno il 7% nel 2022, facilitato in parte dalla Cina, che ha trasportato le merci tra i due Paesi, soprattutto su rotaia.
Negli ultimi cinque anni, anche il commercio tra Brasile e Cina è aumentato. Il Brasile ha approfittato delle tensioni commerciali della Cina con gli Stati Uniti aumentando le esportazioni, soprattutto di prodotti alimentari, verso il partner BRICS. Tuttavia, rimane fortemente dipendente dagli Stati Uniti, che rappresentano un mercato importante per i prodotti brasiliani ad alto valore aggiunto. È anche il principale acquirente estero del settore minerario brasiliano, che rappresenta il 50% delle esportazioni complessive del Paese e circa il 3% della forza lavoro totale.
Nel frattempo, la Russia ha trovato un mercato (e un percorso) alternativo per il suo petrolio in India. L’India ha acquistato petrolio russo a prezzi scontati per il proprio uso interno, diventando allo stesso tempo una sorta di canale per le esportazioni energetiche russe per raggiungere i mercati occidentali nonostante le sanzioni. I piani di Mosca di investire in infrastrutture portuali in India come parte del Corridoio di Trasporto Nord-Sud potrebbero aiutare in questo senso.
Ma per quanto la Russia si impegni a sviluppare i loro legami economici, l’India, come il Brasile, dipende ancora dagli Stati Uniti, che sono il suo principale partner commerciale e il suo principale alleato strategico. Nuova Delhi è membro del gruppo di sicurezza Quad, che comprende Stati Uniti, Giappone e Australia. Dal punto di vista della sicurezza, quindi, le relazioni dell’India con la Russia possono arrivare solo fino a un certo punto. L’India ha bisogno degli Stati Uniti (e più in generale dell’Occidente) per garantire le rotte di navigazione nell’Oceano Indiano, da cui dipende la sua economia.
Inoltre, il sostegno dei Paesi BRICS all’allargamento è diviso. Ad esempio, mentre tutti e cinque i Paesi hanno accettato di discutere la potenziale adesione dell’Argentina, il Brasile, secondo quanto riferito, si oppone alla discussione di qualsiasi ulteriore espansione. Come l’India, il Brasile vuole mantenere stretti legami con gli Stati Uniti, mentre cerca di migliorare i suoi legami con l’Europa. Utilizza i BRICS per esprimere la propria posizione sugli affari globali, ma segue fondamentalmente una strategia di non allineamento, concentrandosi sul proprio imperativo principale: integrare le proprie regioni settentrionali e meridionali e raggiungere la stabilità socio-economica.
Corteggiati da Stati Uniti, Cina e Russia, Brasile, India e altri Paesi del Sud globale vedono l’opportunità di migliorare la propria posizione a livello globale. Tuttavia, la loro cronica instabilità interna limita la loro capacità di capitalizzare le opportunità attuali, che a loro volta stanno cambiando rapidamente. Inoltre, anche se i BRICS stanno perseguendo un coordinamento più attivo rispetto al passato, la maggior parte delle interazioni significative tra i membri dei BRICS e con i potenziali nuovi membri avviene a livello bilaterale. Con le loro relazioni limitate da preoccupazioni economiche, politiche e di sicurezza, la possibilità di espandere l’adesione, così come la possibilità di stabilire una moneta comune, sembra al momento lontana.
Il 21 luglio, la banca centrale russa ha aumentato il tasso di interesse di riferimento all’8,5%, citando i rischi inflazionistici derivanti da un mercato del lavoro rigido e da una forte domanda dei consumatori. È la prima volta che la banca alza i tassi da oltre un anno e potrebbero essercene altri in arrivo. La mossa arriva pochi giorni dopo che la Russia si è ritirata dall’accordo sul grano del Mar Nero mediato dalle Nazioni Unite perché, secondo Mosca, non ha mantenuto le sue promesse, che includevano la riconnessione di una banca russa al sistema internazionale SWIFT, la riapertura di un gasdotto per l’ammoniaca e la possibilità per le navi russe di attraccare nei porti internazionali.
L’accordo sul grano è stato stabilito alcuni mesi dopo la guerra in Ucraina per garantire che la Russia e l’Ucraina – due dei più importanti produttori di grano al mondo – potessero portare i loro prodotti sul mercato in modo sicuro, contribuendo così a mantenere bassi i prezzi dei prodotti alimentari a livello mondiale. Il Mar Nero è fondamentale in questo senso, in quanto rappresenta circa il 30% delle esportazioni globali di grano e il 20% di quelle di mais. Ma la Russia ha iniziato a perdere interesse per l’accordo. La maggior parte delle sue esportazioni di grano sono dirette in Asia e, sempre più spesso, in America Latina, e quindi non hanno bisogno di passare attraverso il Mar Nero. (Il corridoio Nord-Sud, inaugurato di recente, è diventato il primo passo di una rete globale di porti e rotte che consente alla Russia di evitare completamente il Mar Nero). Nel frattempo, Mosca ha motivo di limitare le esportazioni. In questo modo proteggerebbe i consumatori nazionali, correggerebbe gli squilibri del raccolto dovuti a fattori ambientali e alleggerirebbe la pressione sul rublo.
Quest’ultimo punto è fondamentale. Il mantenimento del rublo è il motivo per cui la Russia ha bisogno di mantenere l’accordo sul grano e per cui il collegamento della banca agricola Rosselkhozbank, controllata dal governo, al sistema SWIFT è la richiesta chiave della Russia. Sempre più spesso la Russia si affida allo yuan cinese piuttosto che alle valute occidentali. Secondo l’ultima revisione della stabilità finanziaria della banca centrale, la quota dello yuan nel mercato dei cambi è salita a circa il 40% e nelle operazioni di commercio estero ha raggiunto il 25% per le esportazioni e il 31% per le importazioni nel maggio 2023. Insieme all’aumento della quota dello yuan, anche la quota del rublo nel commercio estero ha continuato a crescere, raggiungendo il 39% delle esportazioni e oltre il 30% delle importazioni.
Questo ha complicato le cose con i tradizionali alleati russi. L’uso prolifico dello yuan, una valuta non liberamente convertibile, ha reso la politica monetaria russa dipendente da Pechino e ha contribuito all’inflazione interna. Nel frattempo, recenti notizie suggeriscono che la debolezza del rublo ha causato problemi in Asia centrale, dove la Russia ha l’imperativo di contribuire a mantenere le popolazioni sicure e stabili.
Tutto ciò spinge Mosca a voler controllare il flusso di dollari ed euro, entrambe valute convertibili. Anche se ci sono banche private occidentali che lavorano in Russia, e anche se ci sono alcune banche russe che sono ancora collegate a SWIFT, non sono controllate dal governo russo. Motivate dal profitto, queste banche manterranno il flusso in entrata e lo utilizzeranno per i loro scopi. Aumentare il tasso d’interesse è praticamente tutto ciò che Mosca può fare per affrontare l’inflazione. Ecco perché vuole ricollegare le sue banche pubbliche a SWIFT attraverso l’accordo sul grano.
Tuttavia, Mosca non è riuscita a convincere l’Occidente ad accettare le sue condizioni e gli ha dato un ultimatum di tre mesi per farlo. Per dimostrare di avere ancora una certa influenza sulle trattative, Mosca ha intensificato gli attacchi ai porti ucraini di Odesa, Mykolaiv e Chornomorsk. (Di recente, secondo i media ucraini, sono stati colpiti anche i porti di Ismail e Reni, entrambi sul Danubio, che rappresentano il primo attacco ai porti del Paese). L’Ucraina ha annunciato che avrebbe trattato tutte le navi dirette ai porti ucraini attraverso il Mar Nero come vettori di carichi militari, ha chiesto nuove esercitazioni militari e ha dichiarato di avere il diritto di bloccare le zone economiche esclusive degli Stati della regione del Mar Nero, anche di quelli della NATO.
Finora Mosca ha bloccato la costa ucraina e, secondo fonti locali, parte della zona economica bulgara, con il pretesto di tenere esercitazioni navali. Affermando di sospettare che tutte le merci dirette verso i porti ucraini trasportino carichi militari a sostegno di Kiev, la Russia afferma di avere il diritto di ispezionare le navi che transitano nel Mar Nero. Questo è probabilmente il motivo per cui la Russia ha bloccato il perimetro all’interno della zona economica bulgara: in modo che le sue navi da guerra potessero fermare le navi commerciali per ispezionarle, considerando che il perimetro è vicino alla costa occidentale del Mar Nero, dove il traffico commerciale navale è ancora attivo da e verso il Bosforo. Non è chiaro cosa farebbe la Russia se una nave commerciale non si fermasse per l’ispezione.
Ciò indica un crescente pericolo per le rotte commerciali essenziali del Mar Nero, che solleva la prospettiva di un’instabilità del mercato globale per qualsiasi cosa, dal petrolio ai prodotti alimentari ai fertilizzanti. I prezzi del grano sono in rialzo da quasi una settimana e le industrie del trasporto marittimo e delle assicurazioni stanno cercando di eliminare l’incertezza del mercato. Il mercato assicurativo dei Lloyd’s di Londra ha già inserito la regione del Mar Nero nella sua lista ad alto rischio. Tuttavia, il 18 luglio, l’assicuratore dei Lloyd’s Ascot ha dichiarato che la struttura assicurativa è in pausa, lasciando aperta la possibilità che la Russia possa rientrare nell’affare del grano. Non è chiaro cosa pensi l’assicuratore dopo giorni di pesanti attacchi alle strutture cerealicole di Odesa e degli altri porti, ma è ovvio che i premi per il rischio di guerra aumentano di giorno in giorno per tutti i corridoi di navigazione nel Mar Nero. La decisione della Russia ha di fatto ripristinato il blocco e trasformato il Mar Nero in una zona ad alto rischio di guerra.
Per l’Ucraina, questo ha costretto a trasportare un’enorme quantità di grano via fiume, strada e ferrovia, tutte vie difficili e costose. Al momento, il principale percorso alternativo per il corridoio del grano da Odesa al Bosforo è il porto rumeno di Costanza, che, come il resto delle infrastrutture rumene, è diventato sempre più importante dall’inizio della guerra. I cereali ucraini vengono spediti alla foce del Danubio e, da Sulina, il carico viene trasportato ulteriormente a Costanza (attraverso il Danubio e i suoi canali) e poi portato sul mercato via mare, ferrovia o strada. Nonostante la Romania abbia modernizzato le sue infrastrutture nell’ultimo anno – circa 2,5 milioni di tonnellate di grano ucraino transitano ora nel Paese, rispetto alle 300.000 tonnellate del marzo 2022 – i problemi logistici abbondano a causa della limitata capacità di trasporto e stoccaggio.
Pur essendo limitata, la Romania potrebbe comunque implementare diversi miglioramenti per espandere il flusso dall’Ucraina e compensare parzialmente il collasso dell’accordo sul grano. Attualmente, a causa del rischio rappresentato dalle mine sottomarine e della mancanza di segnali notturni sul Canale del Danubio Sulina, le navi navigano solo di giorno. Inoltre, il peso medio delle navi che passano per Sulina è di circa 5.600 tonnellate. Introducendo la navigazione notturna, aumentando la capacità delle navi a 15.000 tonnellate, incrementando l’uso della rete ferroviaria e delle strutture portuali di Galati sul Danubio, la Romania potrebbe movimentare fino a 3,5 milioni di tonnellate di grano ucraino in più in media ogni mese. Tuttavia, poiché la capacità di scarico rimarrà sostanzialmente invariata, il risultato potrebbe essere solo una maggiore congestione. Inoltre, con il raccolto annuale appena entrato nella stagione della raccolta, le sfide aumenteranno.
È importante notare che la Russia ha motivi per intensificare gli attacchi nell’Ucraina meridionale indipendentemente dall’accordo sul grano. Mosca preferirebbe ricollegarsi a SWIFT, ovviamente, ma flettere i muscoli militari in un momento di percepita debolezza ha anche un valore politico. Dimostra al popolo russo che le forze armate sono ancora capaci nonostante le battute d’arresto e dimostra all’Occidente che ci sono conseguenze se Mosca non ottiene i suoi risultati.
FDa parte sua, l’Occidente non ha molte risposte praticabili. La Romania e la Bulgaria hanno migliorato le capacità missilistiche antinave costiere, ma sono ancora in ritardo. I ritardi nelle forniture di difesa degli Stati Uniti hanno aumentato la pressione sugli Stati costieri nelle immediate vicinanze dell’Ucraina. La Turchia ha una capacità navale avanzata e in teoria potrebbe collaborare con la Romania e la Bulgaria (tutti Stati membri della NATO) per fornire una scorta armata alle navi commerciali nel Mar Nero. Romania e Bulgaria si stanno coordinando per il controllo delle mine lungo la costa e la NATO potrebbe anche fornire supporto a terra. Tuttavia, la NATO è un’organizzazione militare con una componente politica, in gran parte guidata dagli Stati Uniti. I Paesi del Mar Nero hanno chiesto agli Stati Uniti di adottare una strategia per il Mar Nero, nella speranza che la NATO possa seguirne l’esempio. Lo sviluppo di questo tipo di strategie richiede tempo.
La Russia userà questo tempo a suo vantaggio. Colpire le coste del Mar Nero e le infrastrutture portuali ucraine serve all’obiettivo strategico a lungo termine della Russia: distruggere il settore più produttivo rimasto all’Ucraina, l’agricoltura, che costituisce circa il 40% del PIL ucraino. Ci sono circa 18 milioni di tonnellate di grano immagazzinate nei silos ucraini dall’anno scorso – più della metà della produzione annuale – perché non è stato possibile farle uscire. L’accordo sul grano ha aiutato, naturalmente, così come la creazione di nuove rotte attraverso la Romania e la Polonia, ma non è stato sufficiente.
Il blocco e gli attacchi russi alle infrastrutture portuali rendono improbabile che l’Ucraina sia in grado di trasferire presto la sua produzione sul mercato. Il risultato finale che la Russia vuole ottenere è che l’Ucraina non partecipi al mercato internazionale del grano né quest’anno né nel prossimo futuro. L’incapacità di spostare le eccedenze di grano sul mercato ha già ucciso gran parte dell’attività cerealicola ucraina di quest’anno.
Senza un’industria su cui contare (la maggior parte era situata nelle aree orientali ora occupate dalla Russia) e senza un’agricoltura funzionante, non rimane molto dell’economia ucraina. Anche se l’Occidente promette di aiutare l’Ucraina a ricostruire, non c’è nulla di facile nel processo di ricostruzione socio-economica. Per la Russia, rendere le cose difficili a lungo termine è un modo sicuro per portare Kyiv sotto la sua influenza. La Russia avrà probabilmente problemi propri, quindi la sua pressione su Kiev potrebbe essere meno aggressiva di quanto vorrebbe, ma le sue azioni attuali sono progettate per poter fare pressione su Kiev in seguito, anche se dovesse perdere la guerra cinetica.
Antonia Colibasanu is Senior Geopolitical Analyst and Chief Operating Officer at Geopolitical Futures. She has published several works on geopolitics and geoeconomics, including “Contemporary Geopolitics and Geoeconomics” and “2022: The Geoeconomic Roundabout”. She is also lecturer on international relations at the Romanian National University of Political Studies and Public Administration. She is a senior expert associate with the Romanian New Strategy Center think tank and a member of the Scientific Council of Real Elcano Institute. Prior to Geopolitical Futures, Dr. Colibasanu spent more than 10 years with Stratfor in various positions, including as partner for Europe and vice president for international marketing. Prior to joining Stratfor in 2006, Dr. Colibasanu held a variety of roles with the World Trade Center Association in Bucharest. Dr. Colibasanu holds a master’s degree in International Project Management, and she is an alumna of the International Institute on Politics and Economics at Georgetown University. Her doctorate is in International Business and Economics from Bucharest’s Academy of Economic Studies, and her thesis focused on country-level risk analysis and investment decision-making processes by transnational companies.
ll sito www.italiaeilmondo.com non fruisce di alcuna forma di finanziamento, nemmeno pubblicitaria. Tutte le spese sono a carico del redattore. Nel caso vogliate offrire un qualsiasi contributo, ecco le coordinate: postepay evolution a nome di Giuseppe Germinario nr 5333171135855704 oppure iban IT30D3608105138261529861559 oppure
Su PayPal è possibile disporre eventualmente un pagamento a cadenza periodica, anche di minima entità, a partire da 2 (due) euro (ho scoperto che pay pal prende una commissione di 0,38 centesimi)
La battaglia per i confini dell’Eurasia
Oggi il Mar Nero, domani il Mar Cinese Meridionale.
di Antonia Colibasanu – 19 aprile 2023Apri come PDF
Le zone di confine sono da tempo oggetto di attenzione nel regno della geopolitica, in quanto rappresentano un punto di convergenza, interazione e spesso conflitto tra nazioni e sistemi politici. L’importanza di queste regioni non può essere sopravvalutata, in quanto spesso fungono da crogiolo per le lotte politiche e militari, nonché da sito per intricati negoziati e manovre diplomatiche. Inoltre, le terre di confine sono spesso testimoni dell’interazione di diversi sistemi economici e sociali, dando origine a culture e identità ibride distinte.
L’analisi geopolitica classica, che si concentra sui settori politico, economico e militare per comprendere gli imperativi geopolitici di un Paese, tradizionalmente non è stata in grado di tenere conto delle complessità delle regioni di confine, al di là della loro posizione geografica. Tuttavia, il mio progetto di ricerca relativo a un libro di prossima pubblicazione che sto scrivendo sulle terre di confine, a partire dal ritiro degli Stati Uniti dall’Afghanistan, e il mio lavoro sugli eventi attuali per Geopolitical Futures, hanno evidenziato la diversità dei ruoli giocati dalle terre di confine nella stabilità regionale e globale.
Terre di confine e nodi geopolitici centrali
Approfondendo le teorie di Halford Mackinder, Nicholas Spykman e Alfred Thayer Mahan – tutti pensatori geopolitici di spicco provenienti da epoche e contesti politici diversi – ho iniziato a scorgere un denominatore comune per le terre di confine del mondo o, più precisamente, per le terre di confine dei continenti. Queste regioni sono caratterizzate da una posizione strategica, da caratteristiche socio-economiche distintive e da un interesse costante da parte delle grandi e medie potenze che cercano di garantirne la stabilità. In effetti, la stabilità stessa di queste terre di confine è fondamentale, poiché senza di essa il rischio di guerre e conflitti si fa largo, minacciando di riversarsi nelle regioni vicine e potenzialmente ridisegnando il panorama geopolitico di un intero continente.
La nozione di quello che chiamo “core borderland” emerge come concetto cruciale per comprendere la stabilità del sistema internazionale. La terra di confine centrale del continente eurasiatico si trova in Asia centrale, dove convergono le influenze di Europa, Russia, Cina, India, Iran e Pakistan, proprio come avveniva per i loro antenati. L’Afghanistan è un esempio paradigmatico di terra di confine centrale, come dimostra il costante interesse delle grandi potenze per la sua stabilità nel tempo. Questo è anche il motivo per cui l’Afghanistan non potrà mai essere completamente controllato.
(clicca per ingrandire)
Il ritiro degli Stati Uniti dall’Afghanistan ha creato un vuoto di potere nell’Asia centrale e sudoccidentale, innescando cambiamenti che si sono riverberati in tutta Europa e nelle sue terre di confine. La tempistica dell’invasione russa dell’Ucraina non è casuale: segue un periodo prolungato di ritiro degli Stati Uniti dal Grande Medio Oriente, per non parlare della pandemia globale. Nel frattempo, altre potenze europee, come la Polonia e la Turchia, si sono mosse per consolidare le loro posizioni nelle zone di confine. Di conseguenza, le tensioni sono aumentate in queste aree storicamente vitali per il commercio e gli investimenti internazionali. Chiamo queste aree “nodi geopolitici”, luoghi di importanza strategica dove si incontrano due o più potenze regionali o globali. A differenza di una zona di confine centrale, dove gli interessi delle grandi potenze si scontrano, un nodo geopolitico ospita importanti rotte commerciali che sostengono le interdipendenze tra gli Stati.
Nelle loro teorie, sia Mackinder che Spykman indicano potenziali nodi geopolitici senza necessariamente chiamarli così. Mahan ha posto l’accento sulla potenza navale, ma combinando gli elementi delle loro teorie, risulta evidente che il Mar Nero e il Mar Cinese Meridionale sono i nodi geopolitici più importanti dell’Eurasia.
Nel corso della storia, il Mar Nero è stato un punto d’incontro per gli imperi, facilitando i contatti tra Europa, Asia e Medio Oriente. Rimane un nodo vitale per la stabilità regionale. Tuttavia, è anche il nodo più colpito dalla guerra in Ucraina. Lo specchio d’acqua all’altra estremità dell’Asia centrale è il Mar Cinese Meridionale, un nodo relativamente recente che sta rapidamente crescendo di importanza. Il Mar Cinese Meridionale ospita un terzo del commercio marittimo in termini di valore, soprattutto grazie alla rinascita della Cina negli ultimi decenni. Nel frattempo, nell’ultimo decennio, in preparazione della guerra in Ucraina, la Russia ha cercato rotte commerciali alternative verso l’Europa che aggirano il Mar Nero e ha aumentato la sua presenza nel Mar Cinese Meridionale.
Gli Stati Uniti, che rimangono la classica potenza marittima e terrestre globale, devono affrontare due concorrenti. Il primo è una Russia risorgente, una potenza terrestre regionale che sta cercando di estendere la sua portata oltre l’Europa. Il secondo è un nuovo tipo di concorrente eurasiatico, la Cina, che è sia continentale che marittima.
La terra di confine principale, dove si incontrano, è l’Asia centrale. In questo senso, l’Afghanistan è stato la metafora perfetta di come gli imperi si scontrano e si coordinano. I nodi del Mar Nero e del Mar Cinese Meridionale si stanno equilibrando l’uno con l’altro, interagendo attraverso le strategie perseguite da Stati Uniti, Russia e Cina. Più si protrae il conflitto in Ucraina, più aumenta l’incertezza nelle acque del Mar Nero e la pressione sulla Cina, sulle rive del Mar Cinese Meridionale, affinché si unisca alla guerra economica globale.
Rivalità Russia-Cina
Negli ultimi 20 anni la Russia ha svolto un ruolo silenzioso ma importante intorno al Mar Cinese Meridionale. Pur avendo stretti legami con Pechino, Mosca ha costantemente armato i pretendenti rivali alle acque del Mar Cinese Meridionale, come il Vietnam e, in misura minore, la Malesia, cercando anche di costruire legami di difesa con le Filippine e l’Indonesia. Inoltre, la Russia ha contribuito in modo significativo allo sviluppo delle risorse energetiche offshore sia nel Mar Cinese Meridionale che nel cosiddetto Mare di Natuna Settentrionale, al largo delle coste dell’Indonesia. Mentre le compagnie energetiche occidentali hanno spesso ridotto gli investimenti nelle aree contese per evitare conflitti con la Cina, le loro controparti russe hanno colmato ogni lacuna significativa in termini di investimenti. L’accordo energetico trentennale da 400 miliardi di dollari firmato nel 2014 tra la China National Petroleum Corp. e la società statale russa del gas Gazprom ha segnato l’inizio della svolta diplomatica della Russia verso l’Asia. È stato anche l’anno in cui la Russia ha invaso la Crimea e l’Ucraina orientale.
Nel 2001, il commercio russo con l’Europa era quasi il triplo di quello con l’Asia (106 miliardi di dollari contro 38 miliardi). Nel 2019, il commercio europeo ammontava a 322 miliardi di dollari, contro i 273 miliardi dell’Asia. Dopo l’annessione della Crimea da parte della Russia, l’Europa ha tagliato i legami commerciali e di investimento con Mosca, mentre l’Asia l’ha accolta.
L’avvicinamento della Russia è stato accolto con particolare favore nel Sud-Est asiatico. Vietnam, Laos e Myanmar – i suoi tradizionali alleati in Indocina – hanno intensificato la loro cooperazione di difesa con Mosca. Negli ultimi due decenni, il solo Vietnam ha speso 7,4 miliardi di dollari in armi russe, tra cui jet da combattimento e sottomarini all’avanguardia. Inoltre, i due più grandi Paesi del Sud-Est asiatico, le Filippine e l’Indonesia, hanno stipulato accordi di difesa con la Russia. Mosca ha inviato per la prima volta un addetto alla difesa nelle Filippine e le navi da guerra russe hanno iniziato a frequentare la baia di Manila. Rodrigo Duterte, l’allora presidente filippino, è entrato nella storia diventando il primo capo di Stato filippino a visitare due volte Mosca e nel 2019 ha perseguito attivamente accordi energetici e di difesa con la Russia.
Inoltre, le aziende energetiche russe hanno aumentato la loro presenza nella zona economica esclusiva del Vietnam e hanno sostenuto gli sforzi di esplorazione energetica dell’Indonesia al largo delle isole Natuna. Di conseguenza, in un’interessante svolta degli eventi, Mosca si è trovata ad armare e sostenere gli avversari marittimi della Cina in tutto il Sud-est asiatico.
La Russia ha cercato di diminuire la pressione su Pechino organizzando regolarmente esercitazioni militari congiunte con la Cina, che hanno interessato il Mar Cinese Orientale, l’Asia Centrale e l’Estremo Oriente. Mosca si è trovata ampiamente d’accordo con la posizione di Pechino sia sulla presenza navale statunitense nella regione sia sulla sentenza del tribunale arbitrale dell’Aia del 2016 che ha invalidato la maggior parte delle ampie rivendicazioni cinesi nel Mar Cinese Meridionale.
Una Russia intraprendente si è posizionata come terza forza affidabile rispetto all’Occidente e alla Cina, tenendo conto dell’innata propensione dei Paesi del Sud-Est asiatico alla diversificazione strategica. Pechino ha ampiamente tollerato le buffonate strategiche del suo presunto alleato nel proprio cortile marittimo perché vuole tenere Mosca dalla sua parte, soprattutto nel bel mezzo di un conflitto che la oppone all’Occidente. Ma questa situazione precaria potrebbe essere drasticamente cambiata dalla decisione del presidente Vladimir Putin di invadere l’Ucraina, che ha reso la Russia il Paese più sanzionato al mondo.
La maggior parte dei Paesi del Sud-Est asiatico è rimasta sconvolta dall’invasione dell’Ucraina da parte di Mosca, che ha portato al fatidico voto a favore della risoluzione dell’Assemblea generale delle Nazioni Unite che denunciava l’invasione nel 2022. Descrivendo la crisi come una “questione esistenziale”, Singapore, la nazione più sviluppata della regione, ha imposto sanzioni senza precedenti alla Russia. Altri hanno fatto lo stesso.
Le sanzioni occidentali, sempre più complesse, non solo renderanno difficile per Mosca raggiungere importanti accordi in materia di difesa ed energia; la crescente dipendenza del Paese dalla Cina potrebbe indurlo a ritirarsi strategicamente dal Mar Cinese Meridionale. Pechino probabilmente farà pressione su Mosca affinché si astenga dall’armare e sostenere i suoi avversari nel Mar Cinese Meridionale e altrove, dato che il suo potere continua a eclissare quello della Russia. Ciò significherebbe inoltre che la Cina sarà ben posizionata per affermare la propria sfera di influenza nel Sud-Est asiatico in generale e nel Mar Cinese Meridionale in particolare, a spese della Russia.
Per l’Europa, il nodo geopolitico del Mar Cinese Meridionale è lontano. Tuttavia, è probabile che le mosse della Russia in Asia scatenino una reazione degli Stati Uniti, soprattutto se portano a un cambiamento nella strategia della Cina. Questo, a sua volta, avrebbe un impatto diretto sull’Europa.
Il nostro mondo si sta sfilacciando ai bordi, a partire dalle terre di confine europee, ma potenzialmente si sta estendendo in Asia. I nodi geopolitici diventeranno sempre più importanti con la riformulazione delle catene di approvvigionamento, la crescente competizione per le materie prime e i cambiamenti tecnologici che frammentano il cyberspazio e altro ancora. I nodi più critici sono il Mar Nero e il Mar Cinese Meridionale, dove Stati Uniti, Russia e Cina si contendono l’influenza e il controllo.
Il sito www.italiaeilmondo.com non fruisce di alcuna forma di finanziamento, nemmeno pubblicitaria. Tutte le spese sono a carico del redattore. Nel caso vogliate offrire un qualsiasi contributo, ecco le coordinate: postepay evolution a nome di Giuseppe Germinario nr 5333171135855704 oppure iban IT30D3608105138261529861559 oppure
Su PayPal è possibile disporre eventualmente un pagamento a cadenza periodica, anche di minima entità, a partire da 2 (due) euro (ho scoperto che pay pal prende una commissione di 0,38 centesimi)
Un argomento già trattato su questo sito. In particolare un saggio di Aymeric Chauprade. Qui sotto un testo di Antonia Colibasanu puntuale ed interessante che rifugge dalla retorica del catastrofismo ambientale. Buona lettura, Giuseppe Germinario
Non dimenticarti dell’acqua nel 2023
Questa risorsa limitata avrà molti paesi in difficoltà nel prossimo anno.
Il 16 gennaio, il Ministero cinese delle risorse idriche ha annunciato che Pechino ha investito più di 1 trilione di yuan (148 miliardi di dollari) nella gestione delle risorse idriche nel 2022, un enorme aumento del 44% rispetto all’anno precedente. Altrove, il Pakistan ha suggerito che i progetti di gestione delle risorse idriche devono diventare una priorità per il corridoio economico Cina-Pakistan perché entro il 2025 il Pakistan dovrebbe essere un paese con scarsità d’acqua. Settimane prima, un funzionario iraniano aveva confermato che 270 città e paesi soffrivano di una grave carenza idrica poiché il livello dell’acqua alle dighe era sceso a livelli estremamente bassi.
Le fabbriche nel sud-ovest della Cina hanno dovuto sospendere il loro lavoro la scorsa estate dopo che una siccità da record ha causato il prosciugamento di alcuni fiumi del paese, comprese parti dello Yangtze. Anche l’energia idroelettrica e il trasporto marittimo sono stati colpiti; La provincia del Sichuan è stata considerata in una “situazione grave” perché genera oltre l’80% della sua energia dall’energia idroelettrica.
Il Pakistan si trova in una situazione simile. Il fiume Indo è una fonte di oltre 17 gigawatt di energia idroelettrica e fornisce acqua al sistema di irrigazione del bacino dell’Indo, che sostiene oltre il 90% della produzione agricola del paese. La cattiva gestione dell’acqua, la rapida crescita della popolazione, la siccità e le inondazioni hanno creato una situazione davvero disastrosa.
In Iran, un clima semi-arido e il calo delle precipitazioni nell’ultimo decennio hanno contribuito alla crisi, ma la perenne gestione inefficiente dell’acqua dagli anni ’90 è forse il problema più grande. Dopo la rivoluzione del 1979, il nuovo regime avanzò una politica di autosufficienza alimentare nazionale, che prevedeva la produzione di colture di base sufficienti per soddisfare i bisogni del paese invece di fare affidamento sulle importazioni. A tal fine, la produzione agricola è diventata dipendente dall’estrazione di acque sotterranee e le falde acquifere che si riempiono lentamente non sono state in grado di tenere il passo con il numero crescente di utenti e prelievi idrici.
Questi problemi potrebbero non essere nuovi, ma stanno tutti peggiorando. E il fatto che questi tre paesi siano geograficamente interconnessi è stato un campanello d’allarme per altre nazioni in tutto il mondo che hanno affrontato, o stanno per affrontare, simili carenze idriche e le relative conseguenze.
In effetti, l’acqua è così fondamentale per la geopolitica che spesso viene trascurata. L’approvvigionamento idrico svolge un ruolo fondamentale nel sostenere la vita, l’agricoltura e l’industria. Gli stessi livelli di offerta possono fluttuare drasticamente per ragioni al di fuori del controllo di un governo. Tuttavia, data la crescente minaccia della scarsità d’acqua e le conseguenze che ne derivano, i governi sono sempre più aggressivi nell’intraprendere tutte le azioni possibili per garantire l’approvvigionamento.
Storicamente, le controversie sul controllo delle risorse idriche finiscono con la violenza. La disputa storica tra Etiopia ed Egitto per l’acqua del fiume Nilo è probabilmente quella che ha attirato maggiore attenzione. Ancora oggi, l’approvvigionamento idrico nel Donbas è gestito con cura da entrambe le parti, e a Kherson, capire come tagliare l’approvvigionamento idrico alla Crimea è stato fondamentale per comprendere i combattimenti sul campo. Inoltre, l’attacco russo alla centrale idroelettrica di Dnipro aveva lo scopo di interrompere l’elettricità nella regione come parte della strategia russa per abbattere le infrastrutture critiche dell’Ucraina. In guerra, l’acqua è allo stesso tempo un’arma e una vittima.
Ma l’acqua è solo una parte dell’equazione. La siccità del 2022, seguita dall’inverno più caldo degli ultimi anni nell’emisfero settentrionale, quest’anno ha messo in difficoltà molti governi mentre prendono forma gli effetti a valle della carenza d’acqua. La potenziale crisi alimentare, inizialmente il risultato della crisi energetica dello scorso anno, potrebbe solo peggiorare. L’impatto si farà sentire maggiormente in luoghi come l’Africa e il Medio Oriente, dove la scarsità d’acqua è una preoccupazione costante. I flussi di rifugiati da luoghi come l’Iraq, la Siria e lo Yemen potrebbero aumentare. L’insicurezza alimentare probabilmente aumenterà in paesi come Algeria, Marocco e Tunisia. E poiché non è chiaro quanto cibo sarà disponibile per l’esportazione da produttori altrimenti grandi come Russia e Ucraina nel 2023, i paesi con una produzione interna limitata hanno ancora più motivi di preoccupazione, soprattutto perché i loro cittadini diventano più irrequieti.
Ma anche per le grandi potenze come Cina, Pakistan e Iran, le cose probabilmente peggioreranno prima di migliorare. Tutti e tre stanno già affrontando il disagio socio-economico. Non si sa quanto la pandemia di COVID-19 abbia danneggiato l’economia cinese, ma non va bene, con rapporti che dipingono un quadro particolarmente desolante per la disoccupazione giovanile. (Questo per non parlare dei problemi economici che la Cina deve affrontare indipendentemente dalla pandemia.) Il Pakistan sta vivendo la peggiore crisi socio-politica degli ultimi anni . L’ Iran è da tempo coinvolto in proteste di alto profilo . L’inflazione è alta in tutti e tre i paesi, così come i disordini economici dovuti alla disuguaglianza di classe. L’aggiunta di stress idrico potrebbe rendere le cose ancora più esplosive.
Un’ulteriore instabilità in uno qualsiasi dei tre principali attori avrà probabilmente un effetto di ricaduta in Medio Oriente e oltre. Un Pakistan e un Iran in difficoltà allo stesso tempo renderanno sicuramente nervosi la Turchia e l’Arabia Saudita. E ciò che accade in Cina – uno dei maggiori consumatori di risorse al mondo e uno dei suoi più grandi motori economici – conta per il resto del mondo. Le chiusure delle fabbriche a causa della carenza d’acqua nella Cina post-pandemia innescherebbero nuovi shock nella catena di approvvigionamento che colpirebbero sia l’Europa che gli Stati Uniti. Nessuno dei due è abbastanza disaccoppiato dalla centrale elettrica cinese per ignorare tali shock.
Entrambi hanno i propri problemi idrici da affrontare. Livelli più bassi nel Reno hanno innescato allarmi per la navigazione interna europea lo scorso anno; ulteriori riduzioni ostacoleranno probabilmente l’attività economica nell’Europa occidentale. L’anno scorso, la scarsità d’acqua ha costretto il governo degli Stati Uniti a limitare il rilascio di acqua negli stati occidentali. Se le cose peggiorano, i responsabili politici statunitensi saranno costretti a scegliere tra il rilascio di acqua, la generazione di elettricità e la produzione industriale e alimentare da un lato e la conservazione dell’acqua dall’altro.
L’acqua è limitata, quindi è chiaro che le preoccupazioni sul suo utilizzo e distribuzione aumenteranno man mano che le riserve diminuiranno. Sotto la maggiore pressione dei cittadini, i governi cercheranno soluzioni rapide. Se una soluzione per un paese va a scapito di un altro, inevitabilmente sorgeranno tensioni, forse violente. Ogni governo gestirà, o cercherà di gestire, la situazione in modo diverso. Nei paesi più poveri, le milizie potrebbero continuare a combattere per l’acqua, mentre nelle nazioni più ricche si discuterà di nuove politiche sull’utilizzo dell’acqua e probabilmente di nuove tecnologie per mantenere e migliorare le infrastrutture idriche. Tutto sommato, lo stress idrico evidenzia un’altra sfida socio-economica che il mondo deve affrontare prima che peggiori.
Il sito www.italiaeilmondo.com non fruisce di alcuna forma di finanziamento, nemmeno pubblicitaria. Tutte le spese sono a carico del redattore. Nel caso vogliate offrire un qualsiasi contributo, ecco le coordinate: postepay evolution a nome di Giuseppe Germinario nr 5333171135855704 oppure iban IT30D3608105138261529861559 oppure